


【40代パートの介護保険料】給与天引き?自分で払う?ケース別に解説
結論:40代のパートでも原則として介護保険料の対象。ただし支払い方は健康保険で変わる
40歳から64歳までの方は、医療保険に加入していれば介護保険の「第2号被保険者」となり、原則として介護保険料を負担します。パート、アルバイト、正社員といった雇用形態だけで決まるわけではありません。
違いを生むのは、どの医療保険に、どの立場で加入しているかです。
| 40代パートの加入状況 | 介護保険料の支払い方 | 本人による別払い |
|---|---|---|
| 勤務先の健康保険の本人 | 健康保険料と一緒に給与から天引き | 原則不要 |
| 配偶者などの健康保険の被扶養者 | 本人に個別の保険料は通常かからない | 原則不要 |
| 国民健康保険 | 国保保険料・国保税の「介護分」に含まれる | 世帯主が口座振替・納付書などで納付 |
| 退職後の健康保険を任意継続 | 健康保険料と介護保険料を自分で納付 | 必要 |
したがって、「40代のパートだから給与天引き」とは限りません。勤務先の健康保険に本人として加入している場合は給与天引き、国民健康保険なら世帯単位の納付、被扶養者なら本人への個別請求が通常ない、というのが基本です。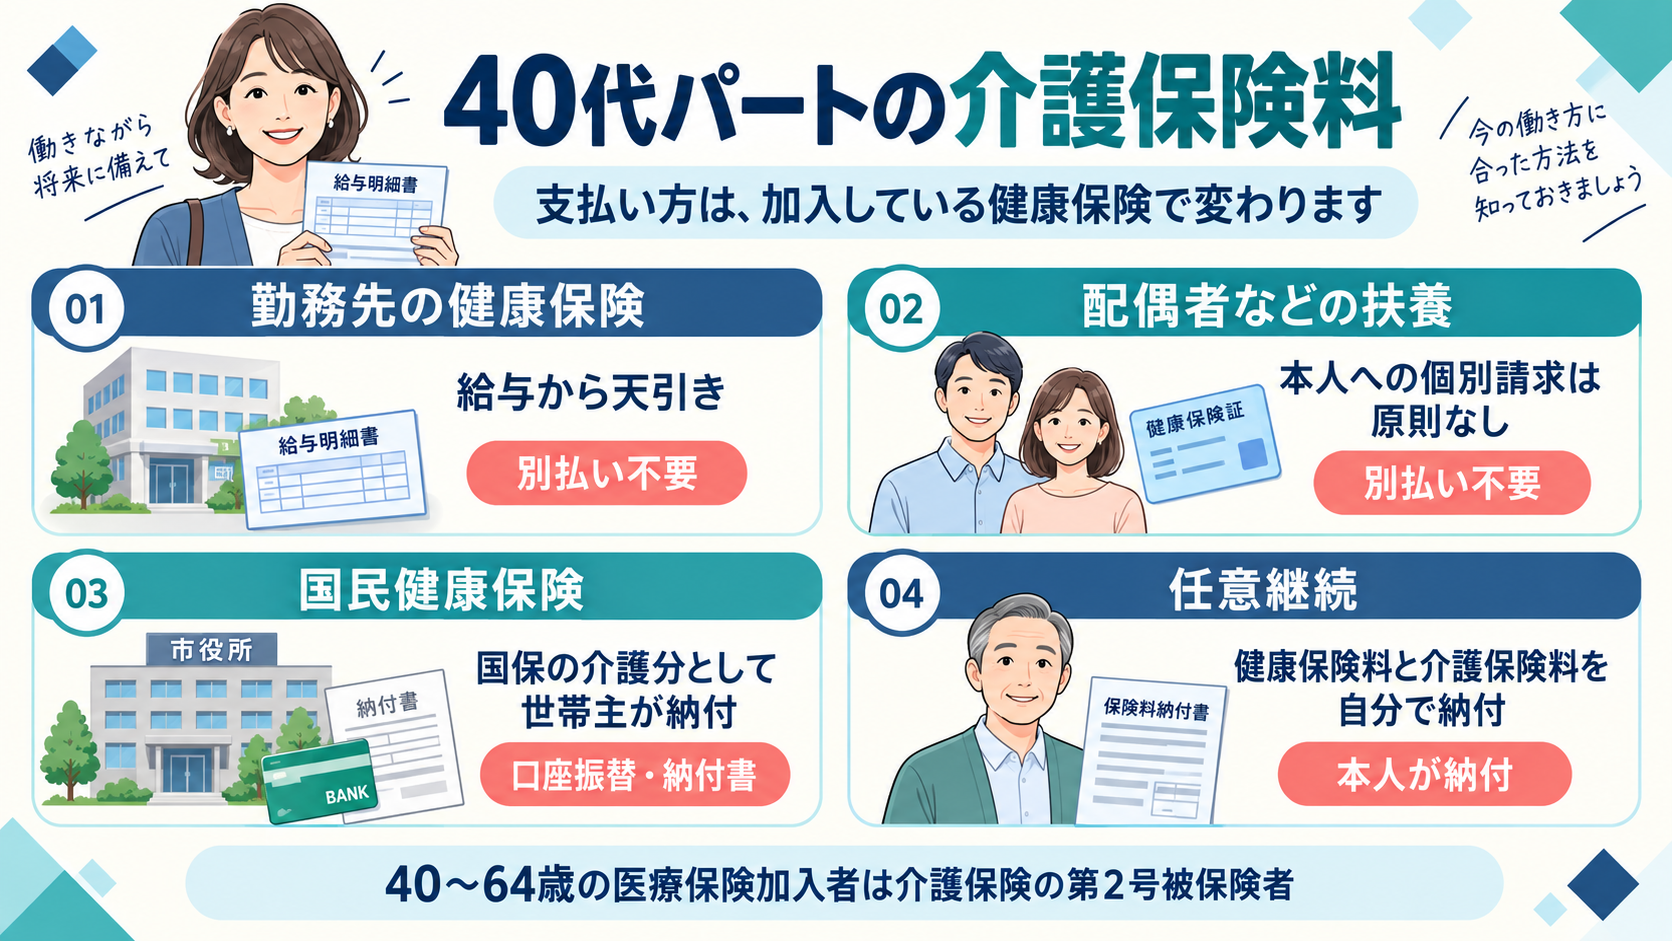
この記事の制度情報は2026年9月時点です。 社会保険の適用範囲や保険料率は改正されるため、公開後は勤務先、加入する健康保険、市区町村の最新案内も確認してください。
そもそも、なぜ40歳から介護保険料を払うの?
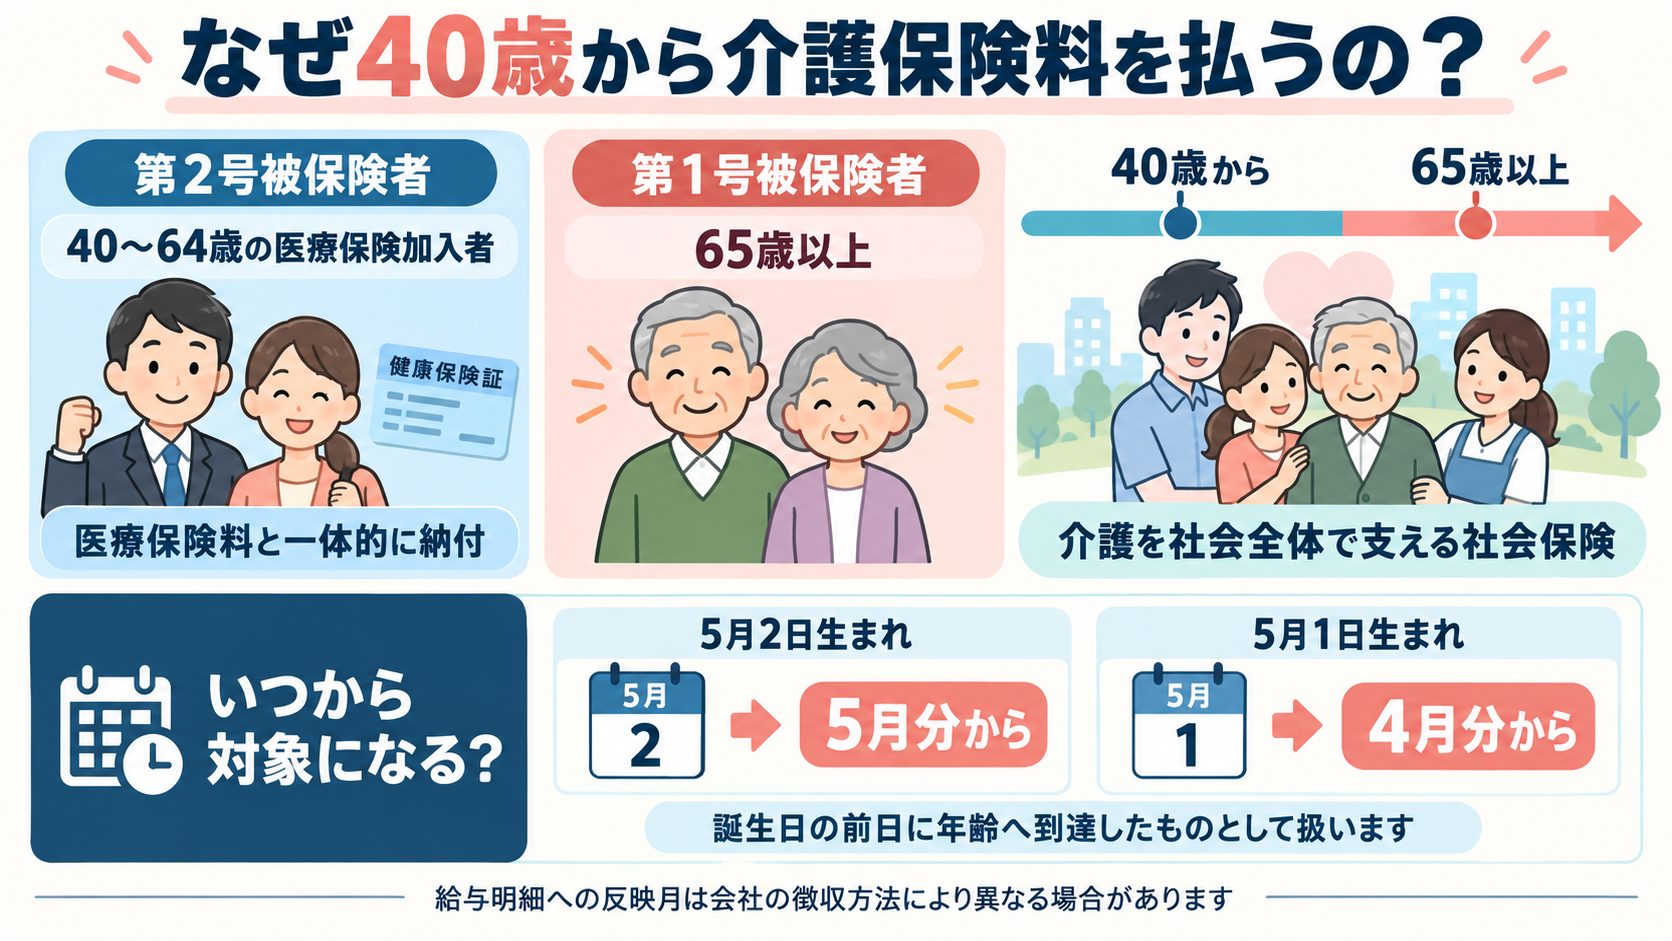
介護保険の被保険者は、次の2つに分かれます。
- 第1号被保険者:65歳以上の方
- 第2号被保険者:40歳から64歳までの医療保険加入者
40~64歳の方は、介護保険料を医療保険料と一体的に納めます。制度上は40歳の誕生日の前日に40歳へ到達したものとして扱われ、その日が属する月から介護保険料の対象になります。
例えば、誕生日が5月2日なら5月分から対象です。一方、5月1日生まれは誕生日の前日が4月30日のため、4月分から対象になります。給与への反映時期は、会社が当月分を当月給与から引くか翌月給与から引くかによって見え方が異なる場合があります。
40代でまだ介護サービスを利用していなくても、保険料は原則として発生します。将来の自分のためだけに積み立てるものではなく、介護を社会全体で支える社会保険だからです。
ケース1:勤務先の健康保険に加入しているパート
パート先の健康保険に「被保険者本人」として加入している40~64歳の方は、介護保険料が健康保険料に上乗せされ、通常は給与や賞与から天引きされます。本人が市区町村へ別に納付する必要は原則ありません。
会社は、本人負担分を給与などから控除し、会社負担分と合わせて納付します。協会けんぽなどでは、健康保険料と介護保険料を事業主と本人が原則折半します。
給与明細に「介護保険」と書かれていない場合もある
給与明細の表示方法は会社によって異なります。
- 「健康保険」と「介護保険」が別々に表示される
- 介護保険分を含めて「健康保険」とだけ表示される
- 社会保険料の内訳が別紙やWeb明細に記載される
「介護保険」という欄がないから未納とは限りません。加入している健康保険の名称と給与明細を確認し、不明であれば勤務先の給与担当・社会保険担当へ問い合わせましょう。
いくら天引きされる?
金額は、実際の手取りや単純な時給ではなく、原則として「標準報酬月額」や「標準賞与額」と、加入する健康保険の介護保険料率によって計算されます。
協会けんぽの2026年度の介護保険料率は全国一律で1.62%です。事業主と本人が折半するため、本人負担の目安は標準報酬月額の約0.81%です。
計算例:標準報酬月額が20万円の場合
- 介護保険料の全体:20万円 × 1.62% = 3,240円
- 本人負担の目安:3,240円 ÷ 2 = 1,620円
- 会社負担の目安:1,620円
端数処理や賞与、加入する健康保険組合の料率によって実額は異なります。上記は協会けんぽの介護保険分だけを示した概算で、健康保険料や厚生年金保険料などは別途かかります。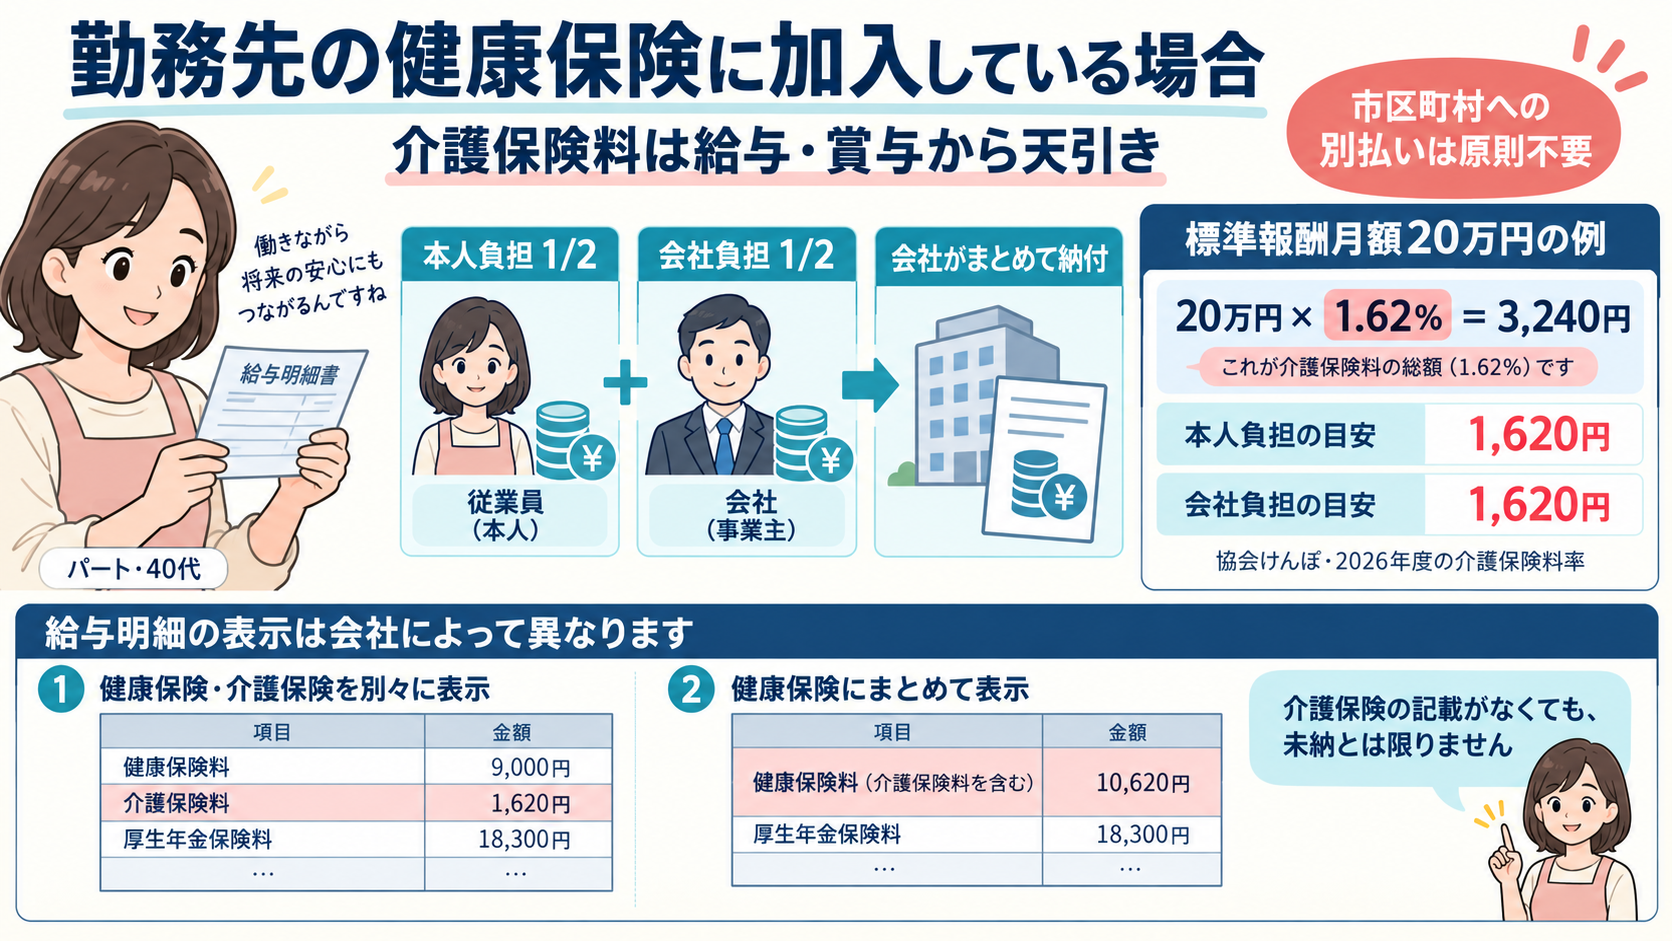
パートでも勤務先の健康保険に入る条件
まず、1週間の所定労働時間と1カ月の所定労働日数が、同じ職場の通常の労働者の4分の3以上であれば、原則として健康保険・厚生年金保険の加入対象です。
4分の3未満でも、2026年9月時点では、一定規模以上の事業所などで働き、原則として次の要件をすべて満たす短時間労働者は加入対象になります。
- 週の所定労働時間が20時間以上
- 所定内賃金が月額8万8,000円以上
- 2カ月を超える雇用の見込みがある
- 学生ではない(例外あり)
- 厚生年金保険の被保険者数が常時51人以上の企業等、または任意に適用拡大している事業所で働いている
制度改正により賃金要件や企業規模要件は今後変更・撤廃が予定されています。「年収106万円」という言葉だけで自己判断せず、契約上の労働時間、所定内賃金、勤務先の規模と最新の施行状況を勤務先または日本年金機構で確認してください。
なお、勤務先の社会保険への加入要件と、配偶者の健康保険の扶養認定で使われるいわゆる「130万円の壁」は別の基準です。勤務先で加入要件を満たした場合、「年収が130万円未満だから扶養を選ぶ」という扱いには通常できません。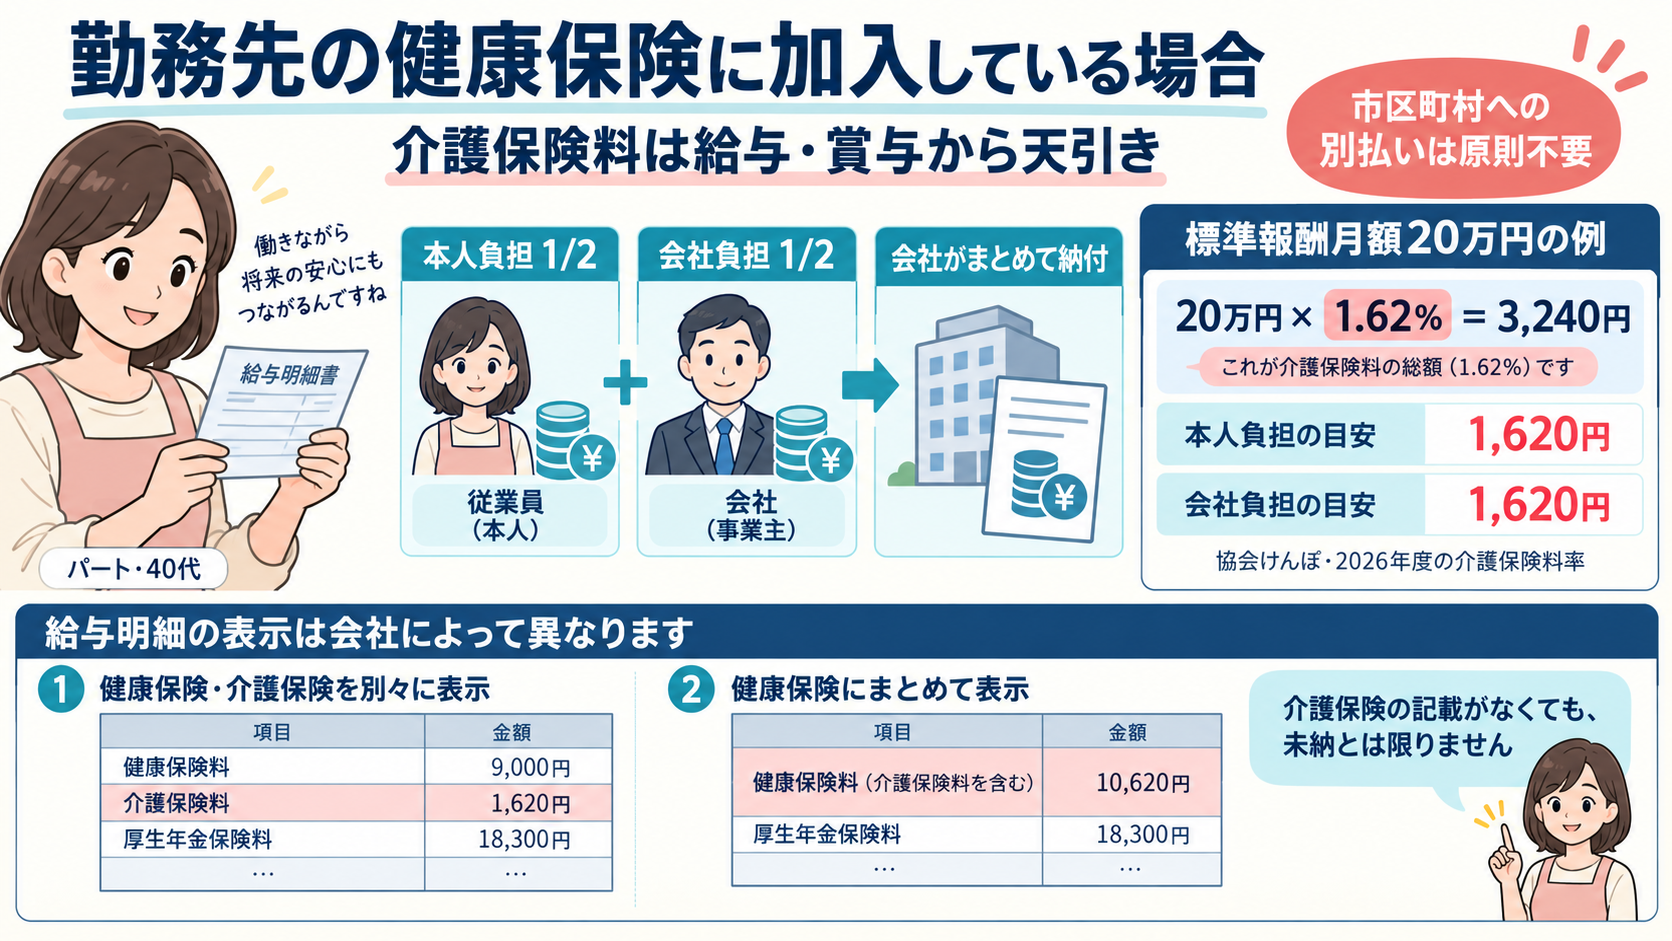
ケース2:配偶者などの健康保険の扶養に入っているパート
配偶者などが加入する会社の健康保険で、パート本人が「被扶養者」と認定されている場合、40~64歳であっても、本人に介護保険料が個別に請求されたり、パート給与から天引きされたりするのが通常ではありません。
これは介護保険への加入対象外という意味ではありません。40~64歳の医療保険加入者として第2号被保険者ですが、被用者保険では被扶養者一人ひとりに保険料を課す仕組みではないためです。
ただし、一部の健康保険組合では「特定被保険者」の制度を採用し、40歳未満または65歳以上の被保険者に40~64歳の被扶養者がいる場合などに、介護保険料を徴収することがあります。この場合も、被扶養者本人へ直接請求するというより、加入者側の保険料として扱われます。加入先の健康保険組合の規約を確認してください。
また、勤務時間や収入が増えて勤務先の社会保険加入要件を満たした場合は、扶養から外れ、自分の勤務先で健康保険・厚生年金保険に加入します。その時点から介護保険料も原則として給与天引きになります。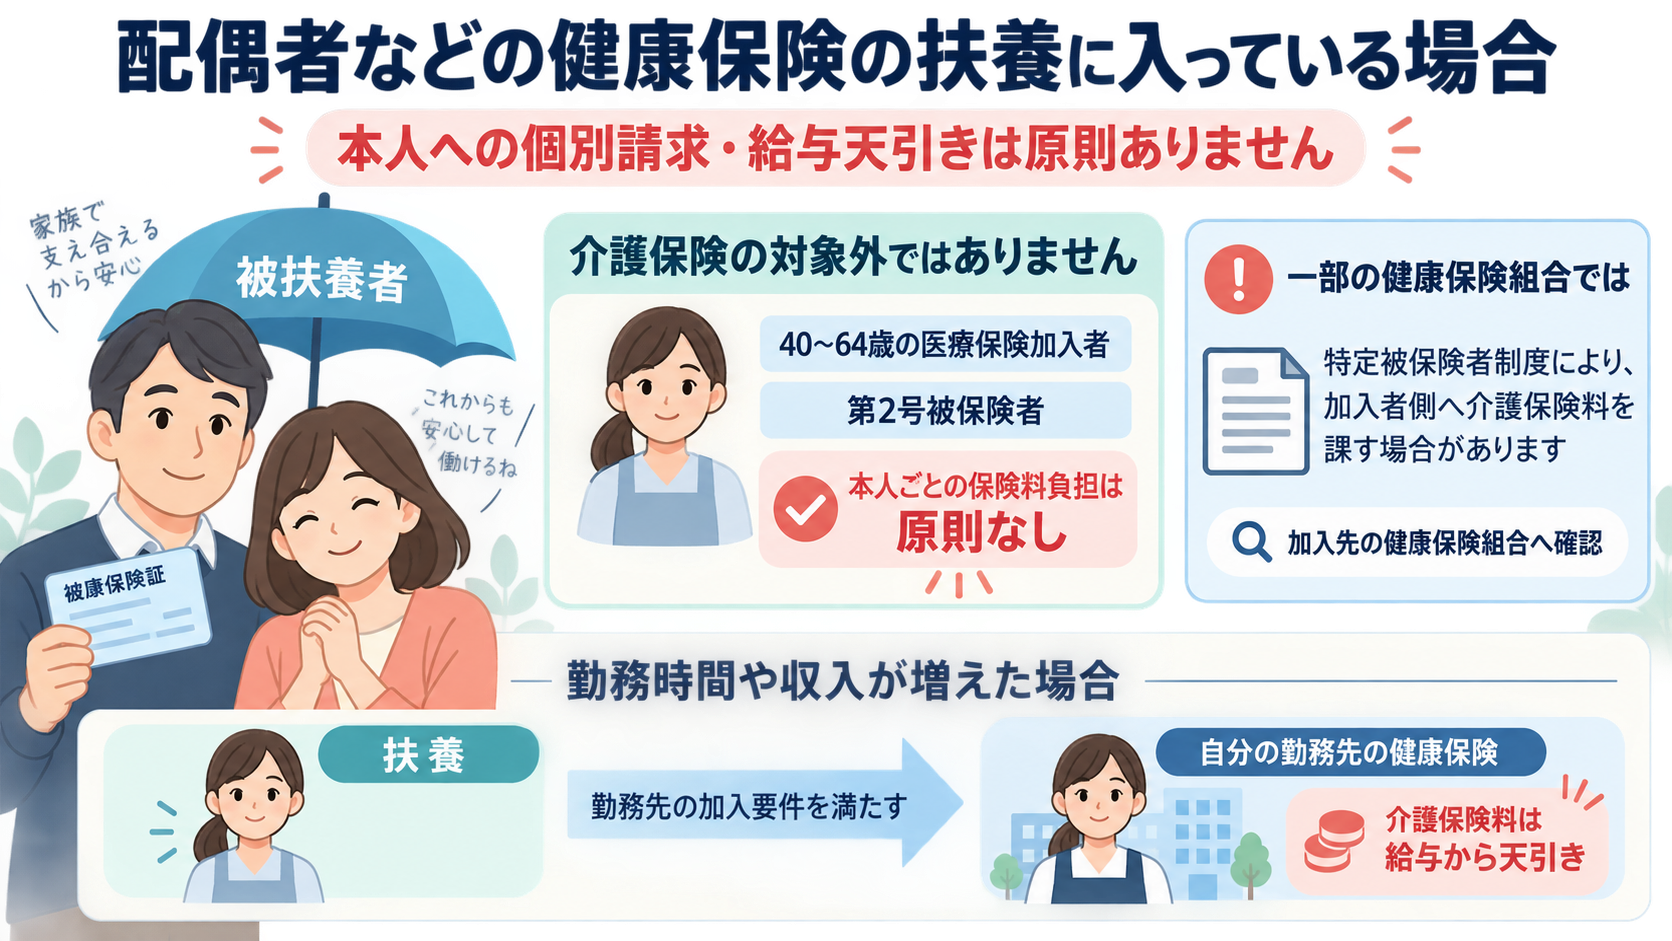
ケース3:国民健康保険に加入しているパート
勤務先の健康保険にも家族の扶養にも入らず、市区町村の国民健康保険に加入している40~64歳の方は、国民健康保険料・国民健康保険税に「介護分」が加算されます。
この場合、勤務先の給与から介護保険料だけが天引きされるのではなく、原則として世帯主宛てに届く国保の納入通知書に含まれます。納付方法は自治体により、口座振替、納付書、年金からの特別徴収などがあります。
国民健康保険料は世帯単位で計算され、世帯主が納付義務者になります。世帯主自身が勤務先の健康保険に加入していても、同じ世帯に国保加入者がいれば、世帯主宛てに通知が届くことがあります。
「介護保険料の納付書が来ない」=払っていない、ではない
40~64歳の国保加入者は、医療分などと一緒に介護分を納めるため、65歳以上の方のように「介護保険料」だけの通知が来ないことがあります。国民健康保険料決定通知書の「介護分」「介護納付金分」などの欄を確認してください。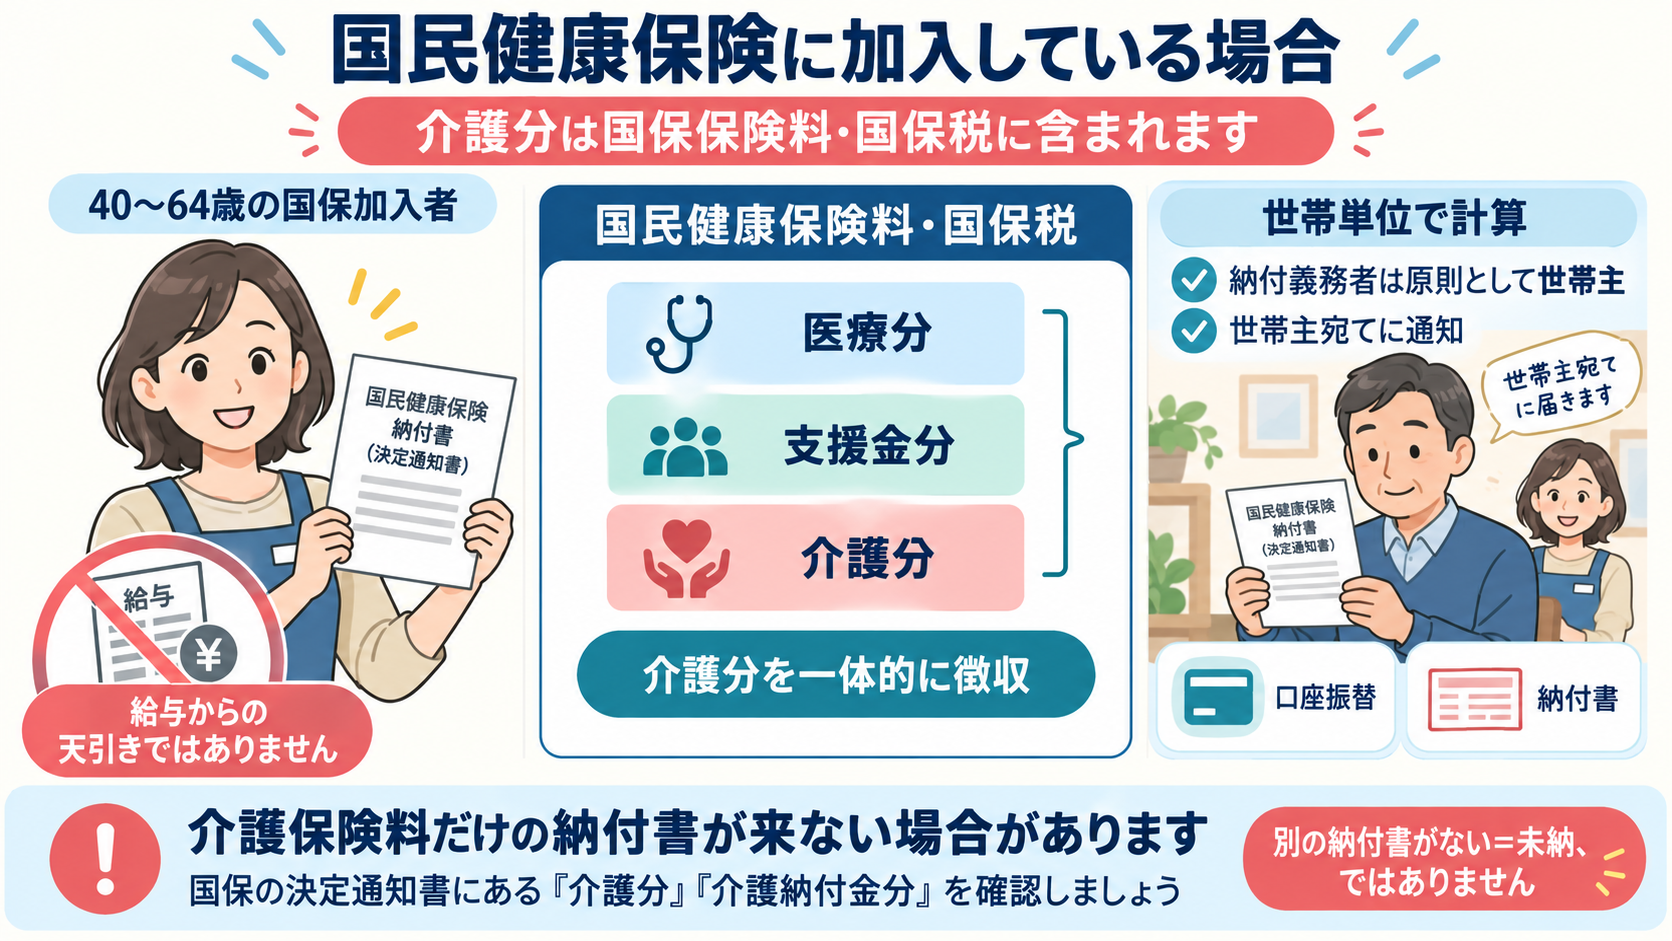
ケース4:退職後に健康保険を任意継続している場合
退職後に以前の勤務先の健康保険を任意継続している40~64歳の方は、健康保険料と介護保険料を自分で納付します。
在職中は事業主と折半していた保険料も、任意継続では事業主負担がなくなるため、原則として全額本人負担です。「退職後に保険料が約2倍になった」と感じることがあるのは、この違いによります。ただし、保険料には上限や計算ルールがあり、必ず正確に2倍になるとは限りません。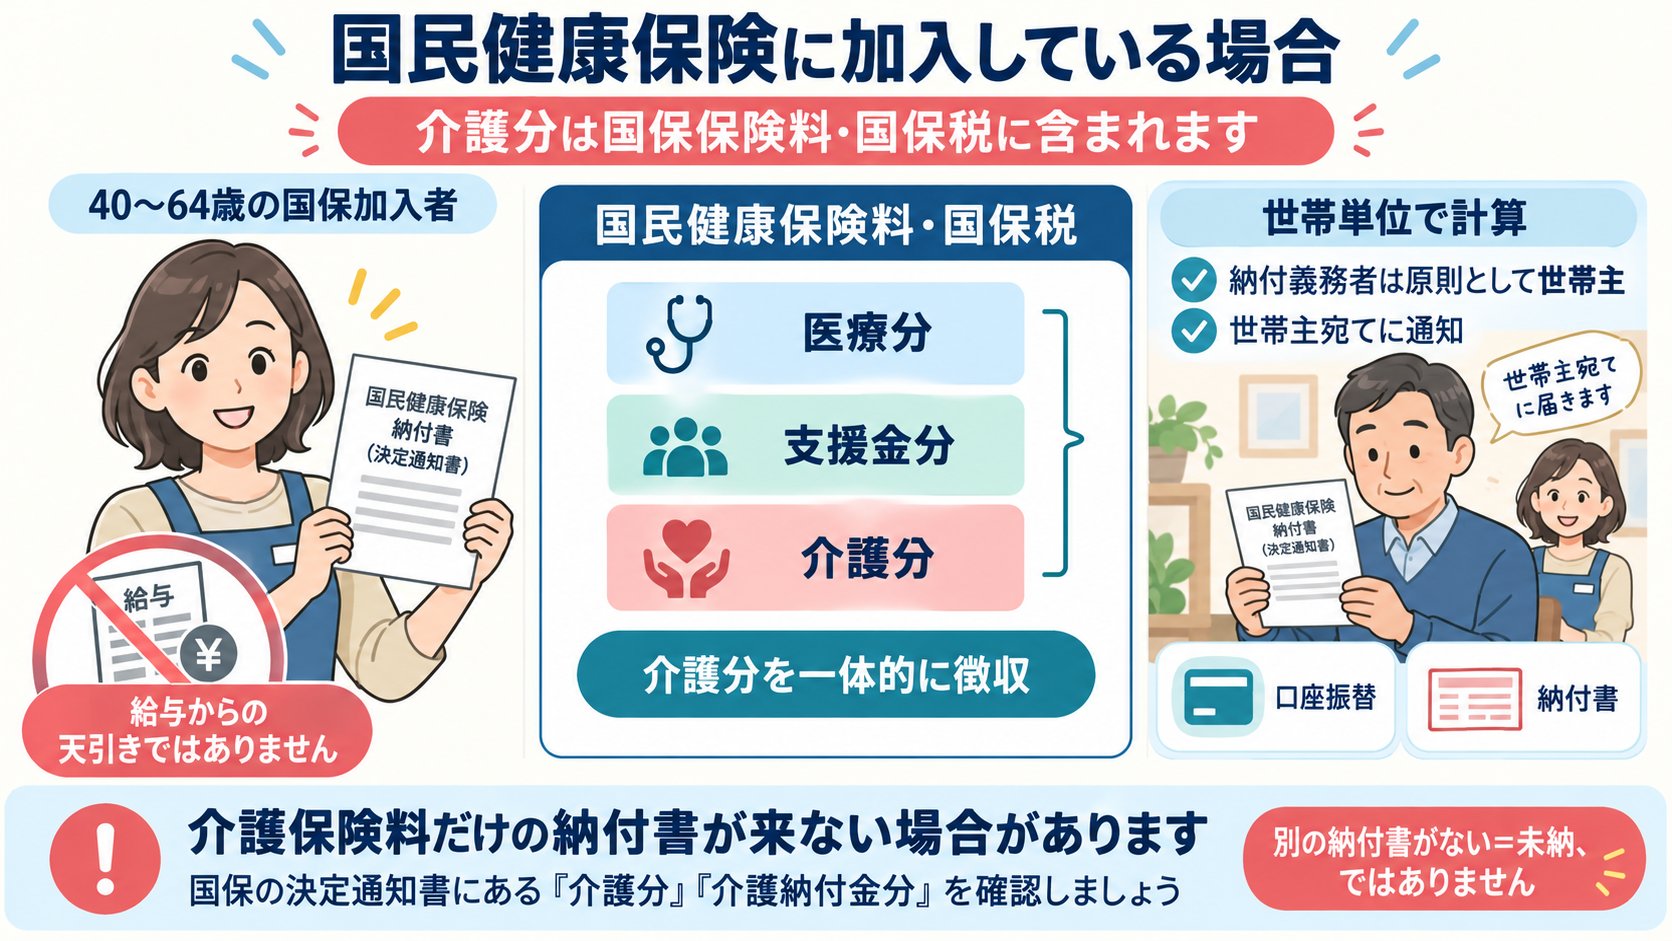
65歳になると支払い方が変わる
65歳になると介護保険の「第1号被保険者」になり、介護保険料は市区町村が所得などに応じて決定します。勤務先の健康保険料に介護保険料を上乗せする第2号被保険者としての徴収は終了し、市区町村へ納める方式へ切り替わります。
一定額以上の老齢・退職・障害・遺族年金を受給している場合は、原則として年金から天引きされます。それ以外は口座振替や納付書などによる納付です。切り替え時期には通知書を確認しましょう。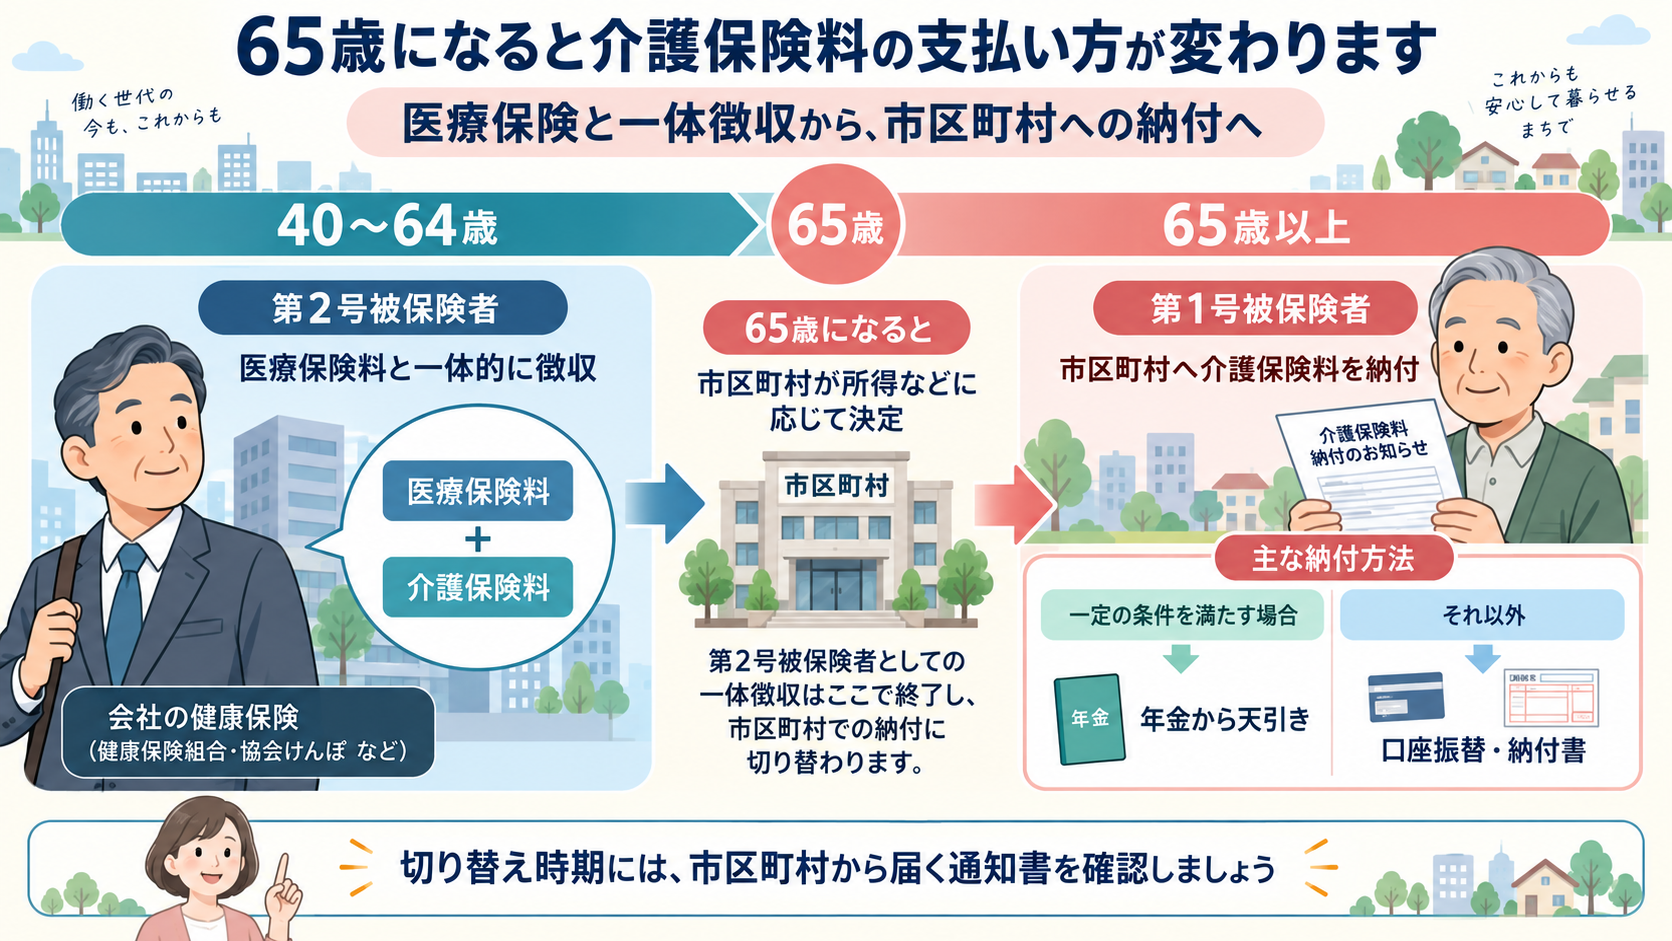
給与天引きされているか確認する3ステップ
Step 1.自分の健康保険を確認する
マイナポータルの健康保険証情報、資格確認書、資格情報のお知らせなどで、保険者名を確認します。
- 勤務先の協会けんぽ・健康保険組合
- 配偶者などの健康保険の被扶養者
- 市区町村の国民健康保険
- 任意継続被保険者
Step 2.給与明細・保険料通知を確認する
勤務先の健康保険本人なら「健康保険」「介護保険」の控除欄、国保なら世帯主宛ての決定通知書にある「介護分」を確認します。
Step 3.不明なら保険者へ問い合わせる
勤務先の社会保険なら給与・人事担当または健康保険組合、国保なら市区町村の国保窓口へ問い合わせます。「私は被保険者本人か被扶養者か」「介護保険料はどの項目に含まれているか」を聞くと確認しやすくなります。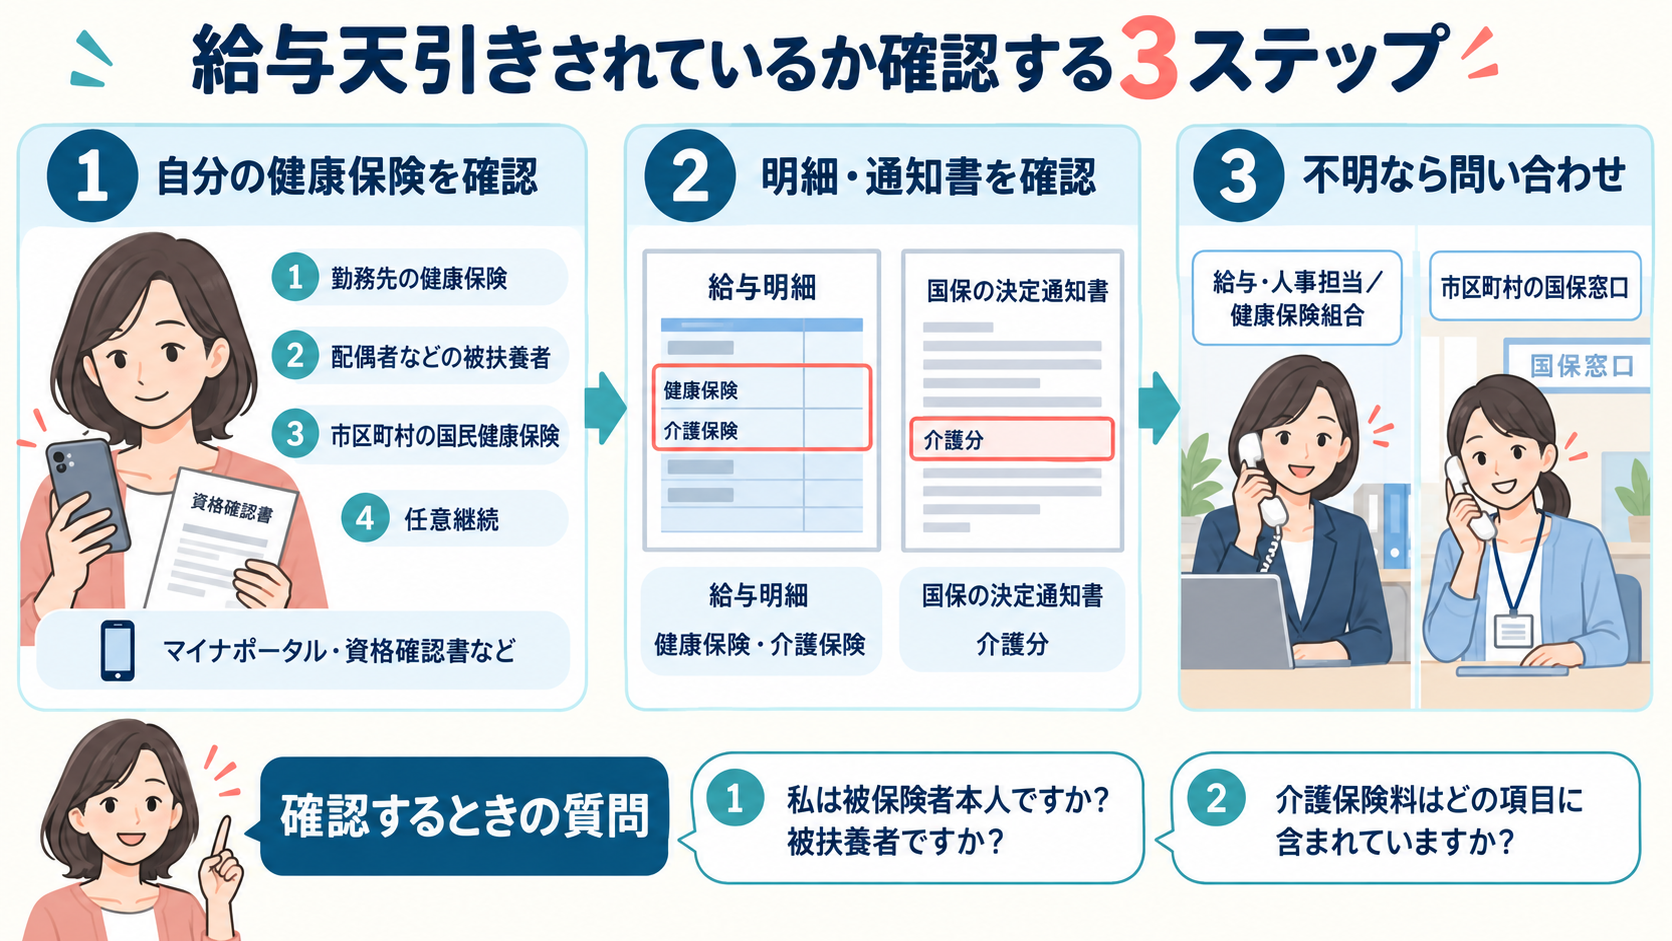
よくある質問
Q.40歳になったのに給与明細の介護保険料が0円です。なぜ?
被扶養者である、給与明細では健康保険料にまとめて表示されている、徴収が翌月給与から始まる、会社側の登録がまだ反映されていない、といった可能性があります。まず加入資格と明細の表示方法を勤務先へ確認してください。
Q.月に数万円しか稼いでいなくても介護保険料はかかる?
金額の多寡だけでは決まりません。勤務先の健康保険に本人加入していれば標準報酬月額に基づいて天引きされます。被扶養者なら通常は本人への個別負担はなく、国保なら世帯所得や加入者数などに基づいて計算されます。低所得世帯には国保の軽減制度が適用される場合があります。
Q.二つのパート先で働くと、二重に払う?
二以上の適用事業所で社会保険の加入要件を満たす場合は、所定の届出を行い、各勤務先の報酬を合算して保険料を計算し、各社へ按分する仕組みがあります。単純に同額を二重徴収する制度ではありません。該当しそうな場合は年金事務所と勤務先へ確認してください。
Q.介護保険料を払えば、40代でも介護サービスを使える?
40~64歳の第2号被保険者が介護保険サービスを利用できるのは、加齢との関係が認められる「特定疾病」が原因で要介護・要支援状態になった場合に限られます。単に保険料を納めているだけで、原因を問わず利用できるわけではありません。
Q.介護保険料だけ自分で支払う手続きは必要?
勤務先の健康保険本人なら給与天引き、国保なら国保保険料・税に含まれるため、介護保険料だけを別途申し込むのが通常ではありません。任意継続など保険者から納付書が届く場合は、案内に従って自分で納付します。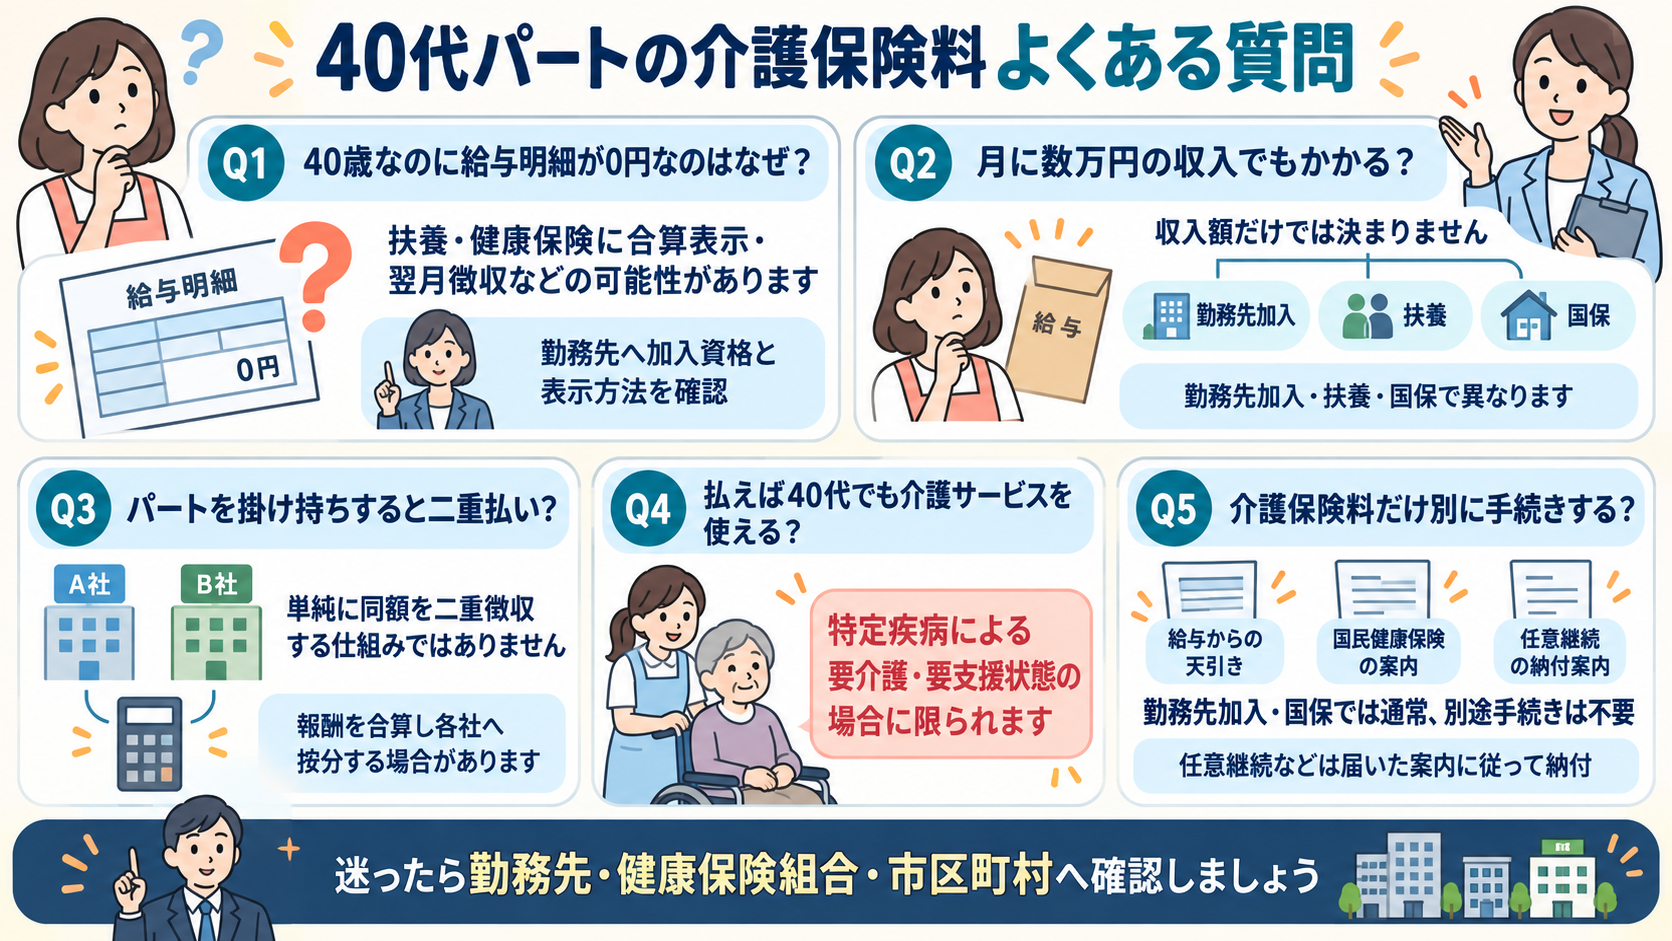
まとめ
40代のパートタイマーも、医療保険に加入していれば原則として介護保険の第2号被保険者です。ただし、支払い方は働き方そのものではなく、健康保険の加入状況で決まります。
- 勤務先の健康保険の本人:健康保険料と一緒に給与天引き
- 配偶者などの被扶養者:本人への個別請求は原則なし
- 国民健康保険:国保保険料・税の介護分として世帯主が納付
- 任意継続:本人が健康保険料と介護保険料を全額納付
まずは、資格確認書やマイナポータルなどで「どの健康保険に、本人・扶養のどちらで加入しているか」を確認しましょう。給与明細に介護保険の記載が見当たらない場合でも、健康保険料に含まれていることがあります。
参考文献・公的資料
- 厚生労働省「介護保険制度について(40歳になられた方へ)」 https://www.mhlw.go.jp/file/06-Seisakujouhou-12300000-Roukenkyoku/2gou_leaflet.pdf
- 厚生労働省「介護保険制度の概要」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/kaigo_koureisha/gaiyo/index.html
- 日本年金機構「適用事業所と被保険者」 https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/index.html
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大」 https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/tanjikan.html
- 日本年金機構「保険料の計算方法と納付」 https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html
- 全国健康保険協会「介護保険制度と介護保険料」 https://www.kyoukaikenpo.or.jp/g3/cat315/sb3060/sbb3061/201103105/
- 全国健康保険協会「令和8年度の協会けんぽの保険料率」 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r08/
- 全国健康保険協会「任意継続被保険者の保険料」 https://www.kyoukaikenpo.or.jp/g3/cat320/sb3180/sbb3180/1987-6168/
- 名古屋市「令和8年度分の国民健康保険料」 https://www.city.nagoya.jp/kurashi/hoken/1011736/1011793/1011794/1011799.html
- 名古屋市「介護保険料について」 https://www.city.nagoya.jp/kenkofukushi/page/0000007623.html
- 厚生労働省「介護保険の第2号被保険者が利用できる特定疾病」 https://www.mhlw.go.jp/topics/kaigo/nintei/gaiyo3.html
医療・制度情報に関する注記
本記事は一般的な制度の解説を目的としています。実際の加入資格、扶養認定、保険料額、徴収月、減免の可否は、勤務先、健康保険組合、市区町村、個人の状況によって異なります。最終的には加入先の保険者へご確認ください。


