


【専門医監修】多数該当とは?高額療養費の基礎と注意点【図解完全ガイド】
長期にわたる治療や度重なる入退院で、医療費の負担が重いと感じていませんか。高額療養費制度を直近12カ月で3回以上利用した場合、4回目から自己負担額がさらに軽減される「多数該当」という仕組みがあります。
この記事では、専門医監修のもと「多数該当」の仕組みを詳しく解説します。適用される条件や所得区分ごとの自己負担限度額、申請方法から「世帯合算」といった注意点まで、図解を交えてわかりやすく説明します。
ご自身の状況が対象になるかを確認でき、今後の医療費の見通しが立てられるようになります。複雑な制度を正しく理解し、経済的な不安を軽減して治療に臨むためにお役立てください。
高額療養費制度における「多数該当」とは?
多数該当とは、高額療養費制度を繰り返し利用する方の医療費負担を、さらに軽くするための仕組みです。
具体的には、直近12カ月以内に高額療養費の支給を3回以上受けた場合、4回目以降の自己負担限度額が、通常よりも低い金額に引き下げられます。※
この制度は、がん治療や人工透析のように長期にわたる治療や、入退院を繰り返す方の経済的な負担を和らげることを目的としています。
医療費の自己負担がさらに軽くなる仕組み
多数該当は、診療を受けた月を起点として、過去12カ月以内に高額療養費の支給が3回以上あった場合に、4回目から自動的に適用されます。
この「回数」を数える際には、患者さんが見落としがちな次の2つのケースも「1回」としてカウントされることを覚えておきましょう。
「世帯合算」を利用した月 同じ医療保険に加入しているご家族の医療費を合算して高額療養費の対象となった月も、回数に含まれます。
「限度額適用認定証」を利用した月 事前に「限度額適用認定証」を病院の窓口に提示し、支払いを自己負担限度額までに抑えた月も、高額療養費の支給があったとみなされ、1回としてカウントされます。※
例えば、1月・4月・7月に高額療養費の支給を受けたとします。この場合、次に医療費が高額になった月(例えば10月)が「4回目」となり、この10月の支払いから多数該当が適用される流れです。
多数該当が適用された後の自己負担限度額
多数該当が適用されると、4回目以降の自己負担限度額は、年齢や所得に応じて定められた、さらに低い金額へと引き下げられます。
どれくらい負担が軽くなるのか、いくつかの例を見てみましょう。
【例1】69歳以下・年収約370万~770万円の方
- 通常の限度額:80,100円+(医療費-267,000円)×1%
- 多数該当適用後:44,400円
【例2】70歳以上・住民税非課税世帯の方
- 通常の限度額(外来+入院):24,600円
- 多数該当適用後:24,600円(変更なし※) ※低所得者区分の方は、多数該当による限度額の引き下げ幅が小さい、または既に低く設定されているため変更がない場合があります。
このように、所得区分によっては自己負担額が大きく軽減されます。ご自身の所得区分や正確な限度額については、後の章でご紹介する一覧表で詳しく確認できます。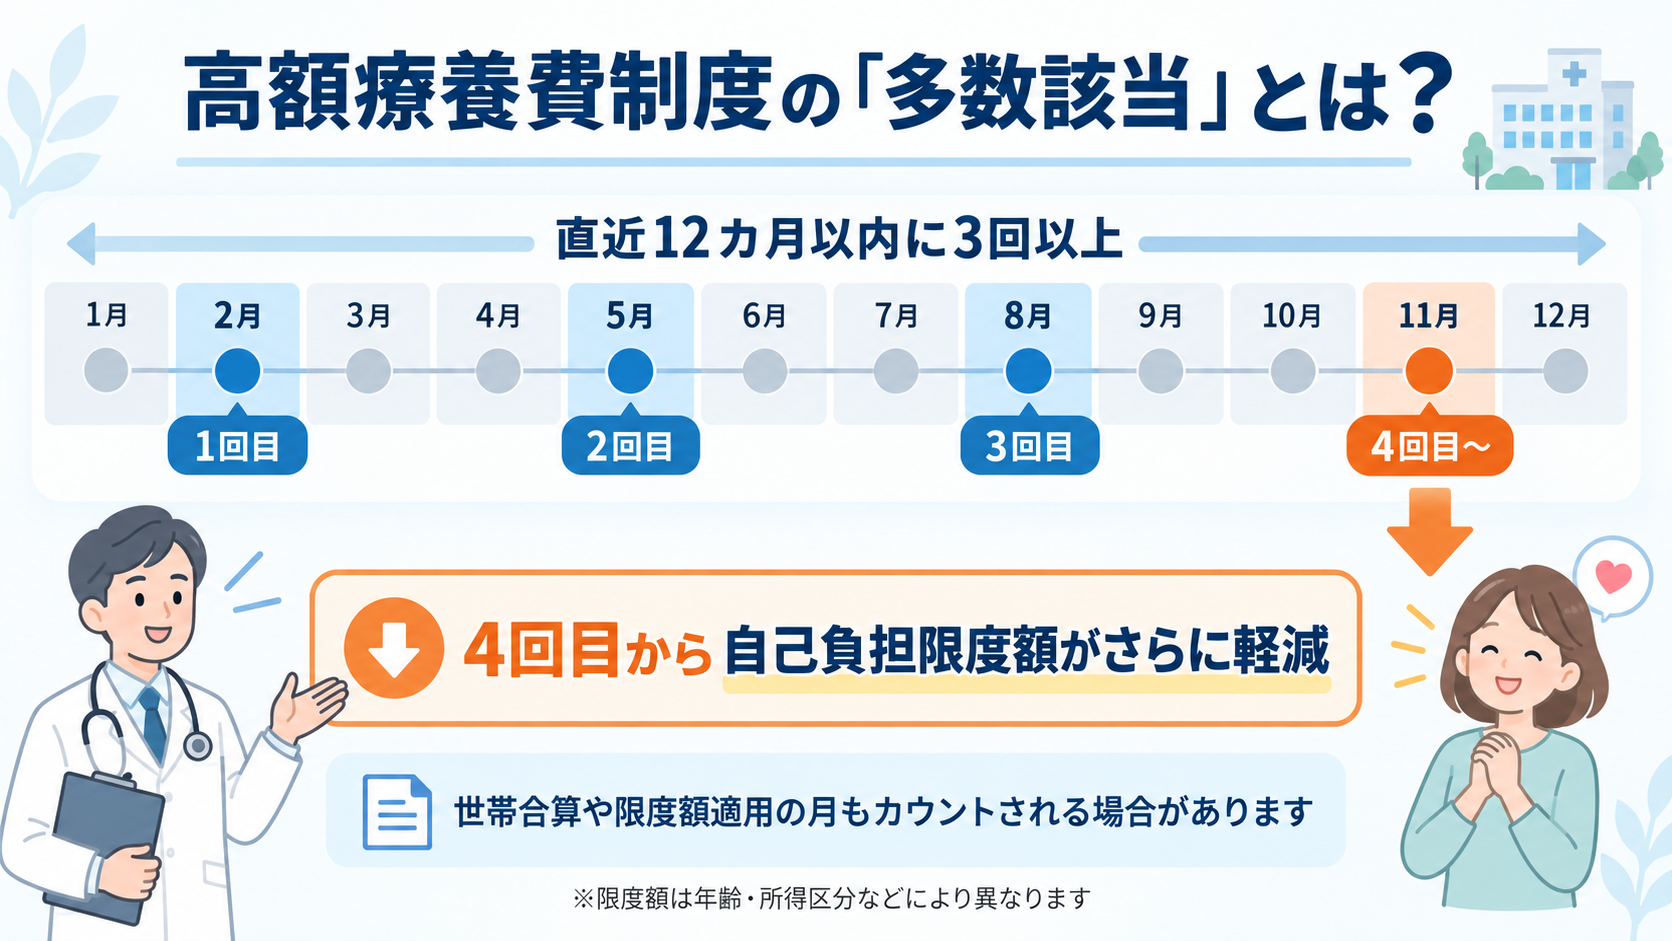
【3ステップで確認】あなたが多数該当に当てはまるかチェック
ご自身が多数該当の対象になるかは、診療を受けた月からさかのぼって12カ月間の状況を3つのステップで確認することでわかります。高額療養費制度を複数回利用している方は、ご自身の状況と照らし合わせながらチェックしてみましょう。
Step1. 直近12ヶ月間の高額療養費の支給回数を確認する
まず、診療を受けた月を起点として、過去12カ月(1年間)に「高額療養費の支給」を何回受けたかを確認します。
この「支給回数」は、以下の方法で調べられます。
- 健康保険組合などから届く「支給決定通知書」を見る
- 高額療養費が振り込まれた通帳の履歴を見る
「高額療養費の支給」とは、医療機関や薬局で支払った保険診療の自己負担額が上限を超え、払い戻しを受けた月のことです。※
Step2. 支給回数が「3回以上」あるか確認する
Step1で確認した支給回数が、直近12カ月間で「3回以上」あれば、多数該当が適用される条件を満たします。
この回数には、ご自身の医療費で支給を受けた月だけでなく、以下のケースも「1回」としてカウントされることを覚えておきましょう。
- 「限度額適用認定証」を利用した月 窓口での支払いを自己負担限度額までに抑えた月も、支給があったとみなされます。
- 「世帯合算」を利用した月 同じ医療保険に加入しているご家族の医療費を合算して、高額療養費の支給を受けた月も回数に含まれます。※
例えば、1月にご自身の入院、4月に世帯合算、7月に限度額適用認定証を利用して高額療養費の対象となった場合、合計「3回」とカウントされます。
Step3. 4回目以降の支払いが多数該当に当てはまるか確認する
支給回数が3回に達した後の、「4回目」の支払いから多数該当が適用され、自己負担限度額が引き下げられます。
ただし、ここで最も注意すべきなのが**「保険証の変更」**です。
多数該当の回数は、ご加入の医療保険者(健康保険組合や市区町村など)ごとにカウントされます。そのため、転職や退職によって加入する健康保険が変わると、それまでの支給回数はリセットされてしまいます。
回数がリセットされる例
- 会社の健康保険(協会けんぽなど)から、転職先の健康保険組合に変わった
- 退職して、国民健康保険に加入した
このように、保険者が変わった場合は、また1回目からのカウントとなりますのでご注意ください。※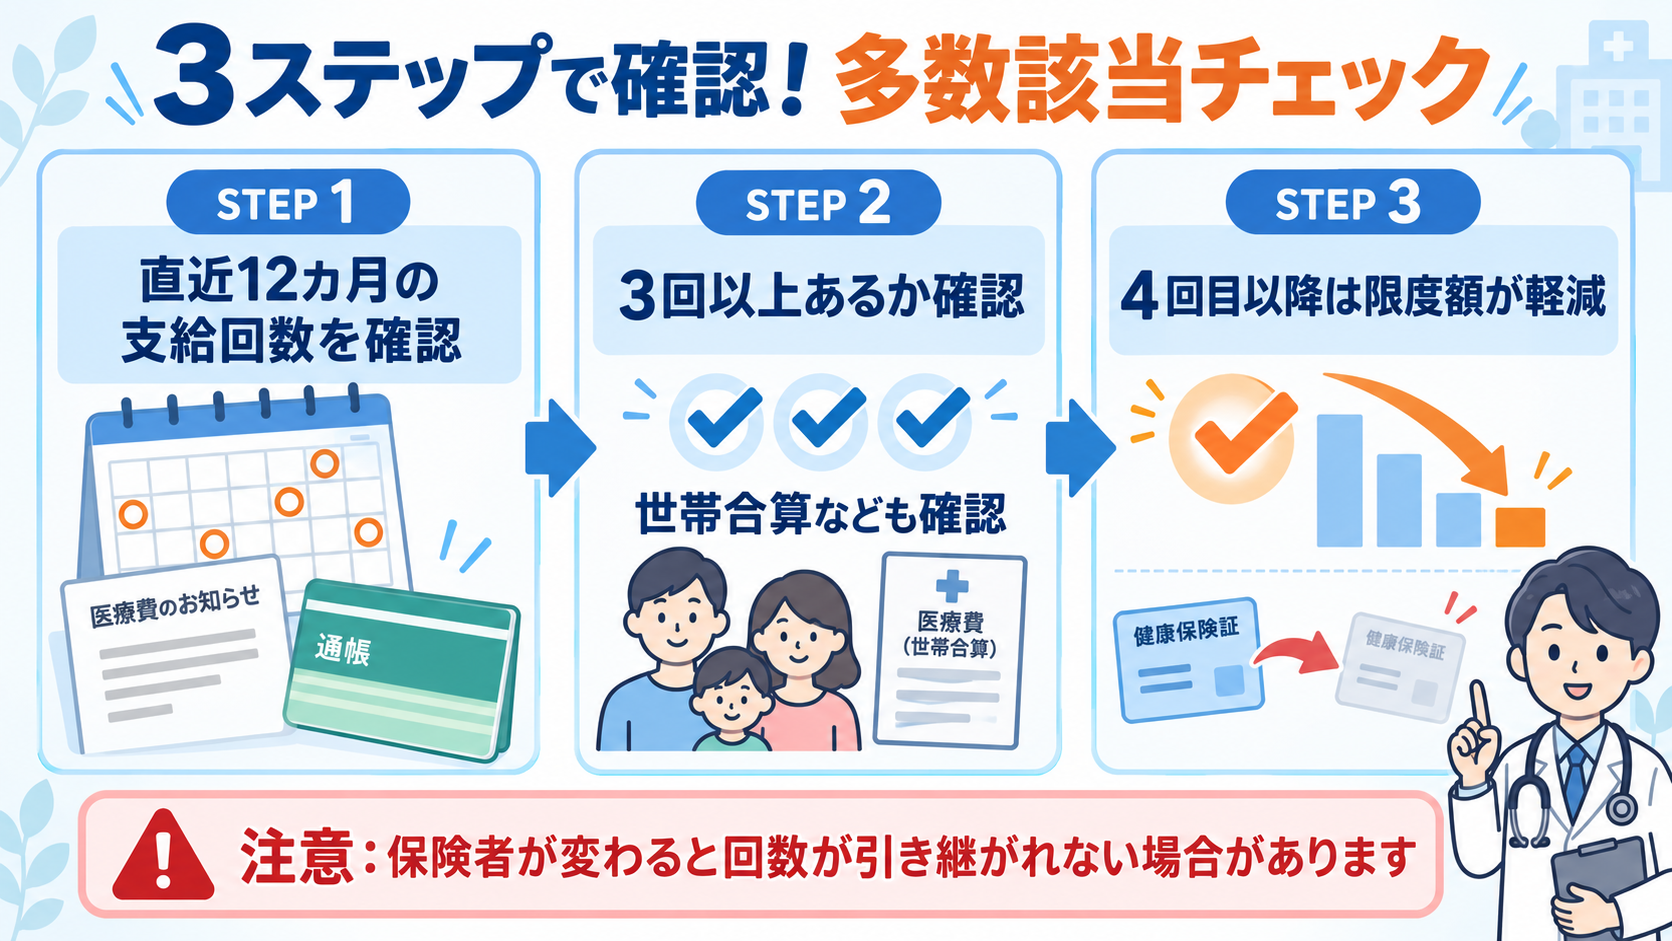
【所得区分別】多数該当適用後の自己負担限度額一覧表
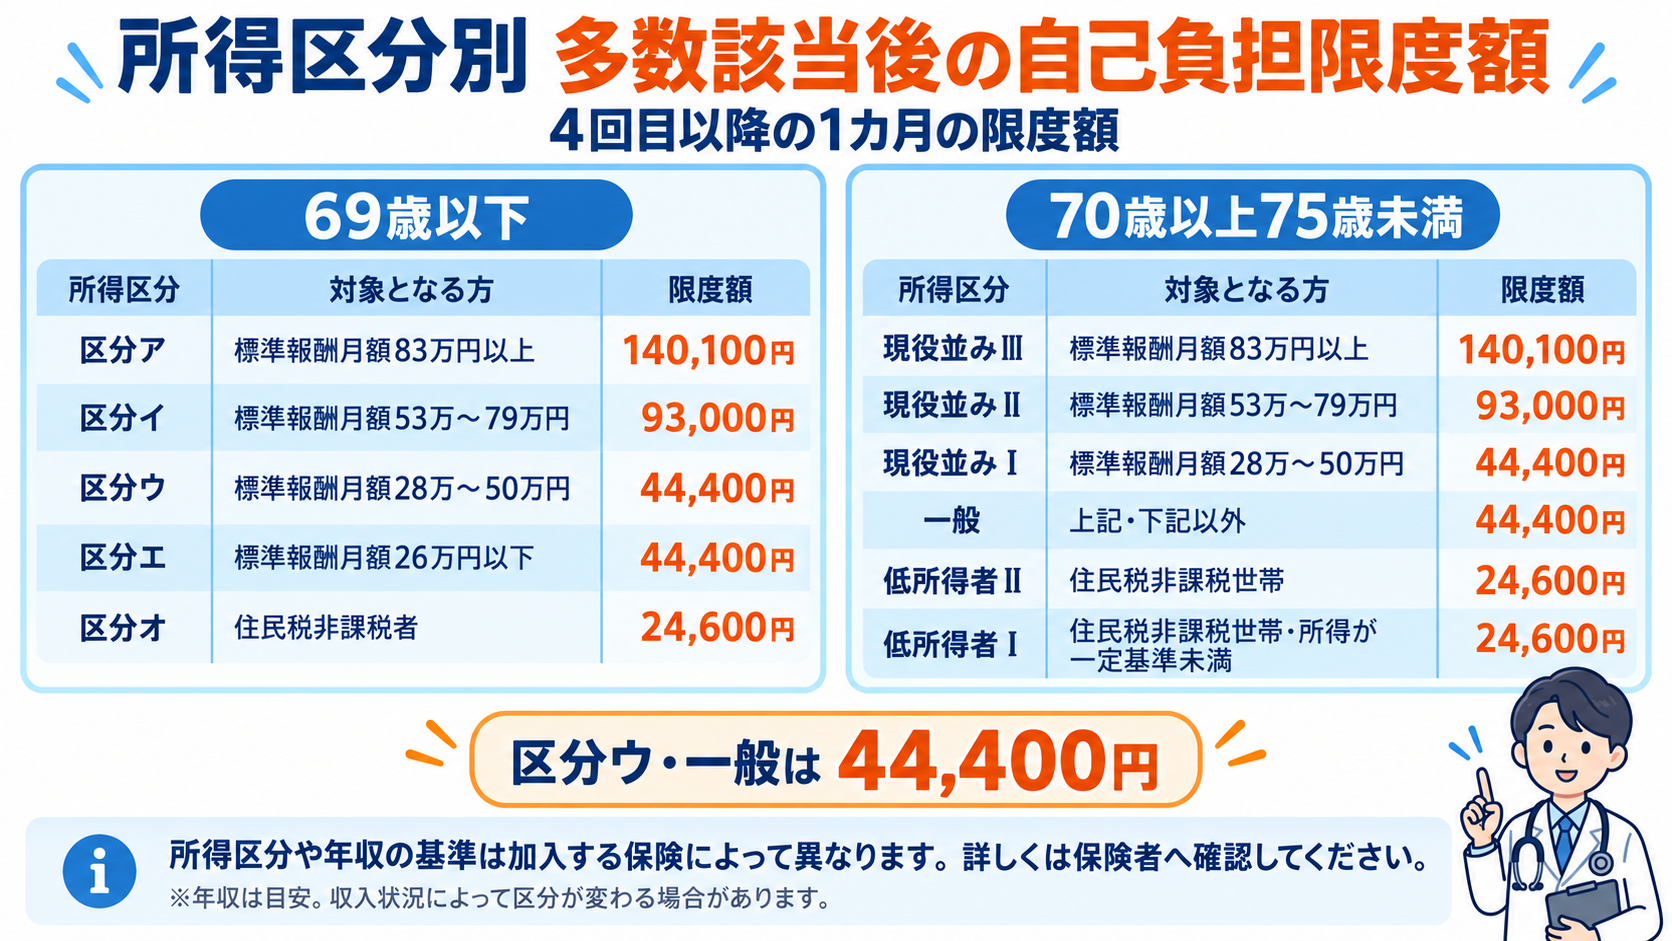
多数該当が適用された場合の自己負担限度額は、年齢(69歳以下か70歳以上か)と所得によって細かく定められています。※ これは、治療を受ける方の状況に応じて、より公平に負担を軽減するための仕組みです。
ご自身の所得区分がわからないときは、保険証に記載されている保険者(健康保険組合や市区町村など)へ問い合わせることで確認できます。
ここからは、年齢別に自己負担限度額がいくらになるのかを具体的に見ていきましょう。
69歳以下の方の自己負担限度額
69歳以下の方の場合、多数該当が適用されると4回目以降の自己負担限度額は、所得区分に応じて以下の表のように引き下げられます。
例えば、会社の健康保険に加入していて、給与の月額平均(標準報酬月額)が28万~50万円の方(区分ウ)を見てみましょう。
通常であれば、医療費が100万円かかった月の自己負担額は87,430円ですが、多数該当が適用されると、4回目以降は医療費の総額にかかわらず44,400円に抑えられます。
所得区分は、国民健康保険か会社の健康保険かによって基準が少し異なるため、表内の年収はあくまで目安としてご確認ください。
| 所得区分 | 対象となる方(※1) | 4回目以降の限度額 (多数該当) |
|---|---|---|
| 区分ア | 標準報酬月額83万円以上 (年収約1,160万円~) | 140,100円 |
| 区分イ | 標準報酬月額53万~79万円 (年収約770万~約1,160万円) | 93,000円 |
| 区分ウ | 標準報酬月額28万~50万円 (年収約370万~約770万円) | 44,400円 |
| 区分エ | 標準報酬月額26万円以下 (~年収約370万円) | 44,400円 |
| 区分オ | 住民税非課税者 | 24,600円 |
| ※1 所得区分は、加入者が協会けんぽか組合健保か、あるいは国民健康保険かによって基準額の計算方法が異なります。年収はあくまで目安です。 |
70歳以上75歳未満の方の自己負担限度額
70歳以上75歳未満の方も、多数該当が適用されることで4回目以降の自己負担限度額が引き下げられ、長期にわたる治療の経済的負担がさらに軽くなります。※
70歳以上の方には、外来診療だけの上限額も別に設定されていますが、多数該当は入院と外来を合わせた1カ月の医療費全体に対して適用されるのが特徴です。
例えば、所得区分が「一般」の方の場合、通常の自己負担限度額は57,600円(外来+入院)ですが、多数該当に当てはまると4回目以降は44,400円まで下がります。
ご自身の詳しい区分は、下の一覧表でご確認ください。
| 所得区分 | 対象となる方(※2) | 4回目以降の限度額 (多数該当) |
|---|---|---|
| 現役並みⅢ | 標準報酬月額83万円以上 (課税所得690万円以上) | 140,100円 |
| 現役並みⅡ | 標準報酬月額53万~79万円 (課税所得380万円以上) | 93,000円 |
| 現役並みⅠ | 標準報酬月額28万~50万円 (課税所得145万円以上) | 44,400円 |
| 一般 | 上記・下記以外の方 | 44,400円 |
| 低所得者Ⅱ | 住民税非課税世帯の方 | 24,600円 |
| 低所得者Ⅰ | 住民税非課税世帯で、所得が一定基準に満たない方 | 24,600円 |
| ※2 収入の状況によって区分が変わる場合があります。 |
高額療養費(多数該当)の申請から払い戻しまでの完全ガイド
高額療養費(多数該当)の払い戻しを受けるには、ご自身が加入している医療保険への申請手続きが必要です。
多くの場合、最初の1回だけ申請すれば、2回目以降は保険者から自動で通知が届いたり、指定した口座に振り込まれたりします。 ただし、この流れは保険者によって異なるため、まずはお手元の保険証で「保険者」を確認し、手続きの方法を問い合わせてみましょう。
申請に必要な書類一覧(領収書、保険証など)
申請には主に「高額療養費支給申請書」と、支払いを証明する「領収書」の2点が必要です。
1. 高額療養費支給申請書 加入している医療保険の担当窓口やウェブサイトで入手できます。保険者によっては、高額療養費の対象となる可能性のある方へ、自動的に申請書を郵送してくれることもあります。 申請書には、保険証の記号・番号や払い戻しを受ける振込先口座などを正確に記入しましょう。
2. 医療機関や薬局の領収書 支払った医療費を証明するために必要です。申請書への添付を求められることがあるため、絶対に捨てずに保管してください。 なお、高額療養費の対象となるのは保険診療の自己負担額のみです。入院時の食費や差額ベッド代、先進医療にかかる費用などは対象外となるため注意しましょう。※
その他、手続きの際には以下のものが必要になる場合があります。
- 保険証
- 印鑑
- 振込先口座がわかるもの(通帳やキャッシュカードなど)
- マイナンバーがわかるもの
治療費が高額になりそうなときは、早めに加入している保険者や病院の相談窓口へ声をかけておくと、その後の手続きがスムーズに進みます。※
申請書の提出先(協会けんぽ、市役所など)
申請書の提出先は、お持ちの保険証を発行している「保険者」の担当窓口です。
ご自身の保険証の種類に応じて、以下のいずれかの窓口に提出します。
| 保険証の種類 | 主な提出先 |
|---|---|
| 国民健康保険 後期高齢者医療制度 | お住まいの市区町村の役場窓口 (国保年金課など) |
| 協会けんぽ (全国健康保険協会) | 会社の担当部署、または協会けんぽの支部 |
| 組合健保 (〇〇健康保険組合など) | 会社の担当部署、または加入している健康保険組合 |
| 共済組合 | 加入している各共済組合 |
提出先がわからない場合は、保険証に記載されている「保険者名称」を確認し、問い合わせてみましょう。 窓口への持参だけでなく郵送で受け付けていることも多いため、ご自身の都合の良い方法で手続きを進めてください。この制度を利用するには、ご自身が加入する医療保険への申請が不可欠です。※
申請から振り込みまでにかかる期間の目安
高額療養費の申請後、払い戻し金が振り込まれるまでには、受診した月から早くても3カ月ほどの期間がかかります。
これは、全国の医療機関から提出される「レセプト(診療報酬明細書)」の膨大な情報を集計・審査し、正確な支給額を決定するためにどうしても必要な時間です。
【払い戻しまでの一般的な流れ】
- 診療を受けた月: 医療機関の窓口で医療費を支払う
- 診療月の翌月以降: 医療機関がレセプトを審査支払機関へ提出する
- 診療月の3カ月後以降: レセプトの審査後、保険者が支給額を決定し、指定口座へ振り込む
このため、いったん高額な医療費を立て替える必要があります。 もし一時的な支払いの負担を軽くしたい場合は、事前に「限度額適用認定証」を申請しておきましょう。この認定証を病院の窓口へ提示すれば、支払いを自己負担限度額までに抑えられます。※
なお、この制度は入院だけでなく、通院治療や薬局での支払いも対象です。外来診療でも、1カ月の自己負担が上限を超えれば、後日払い戻しを受けられます。※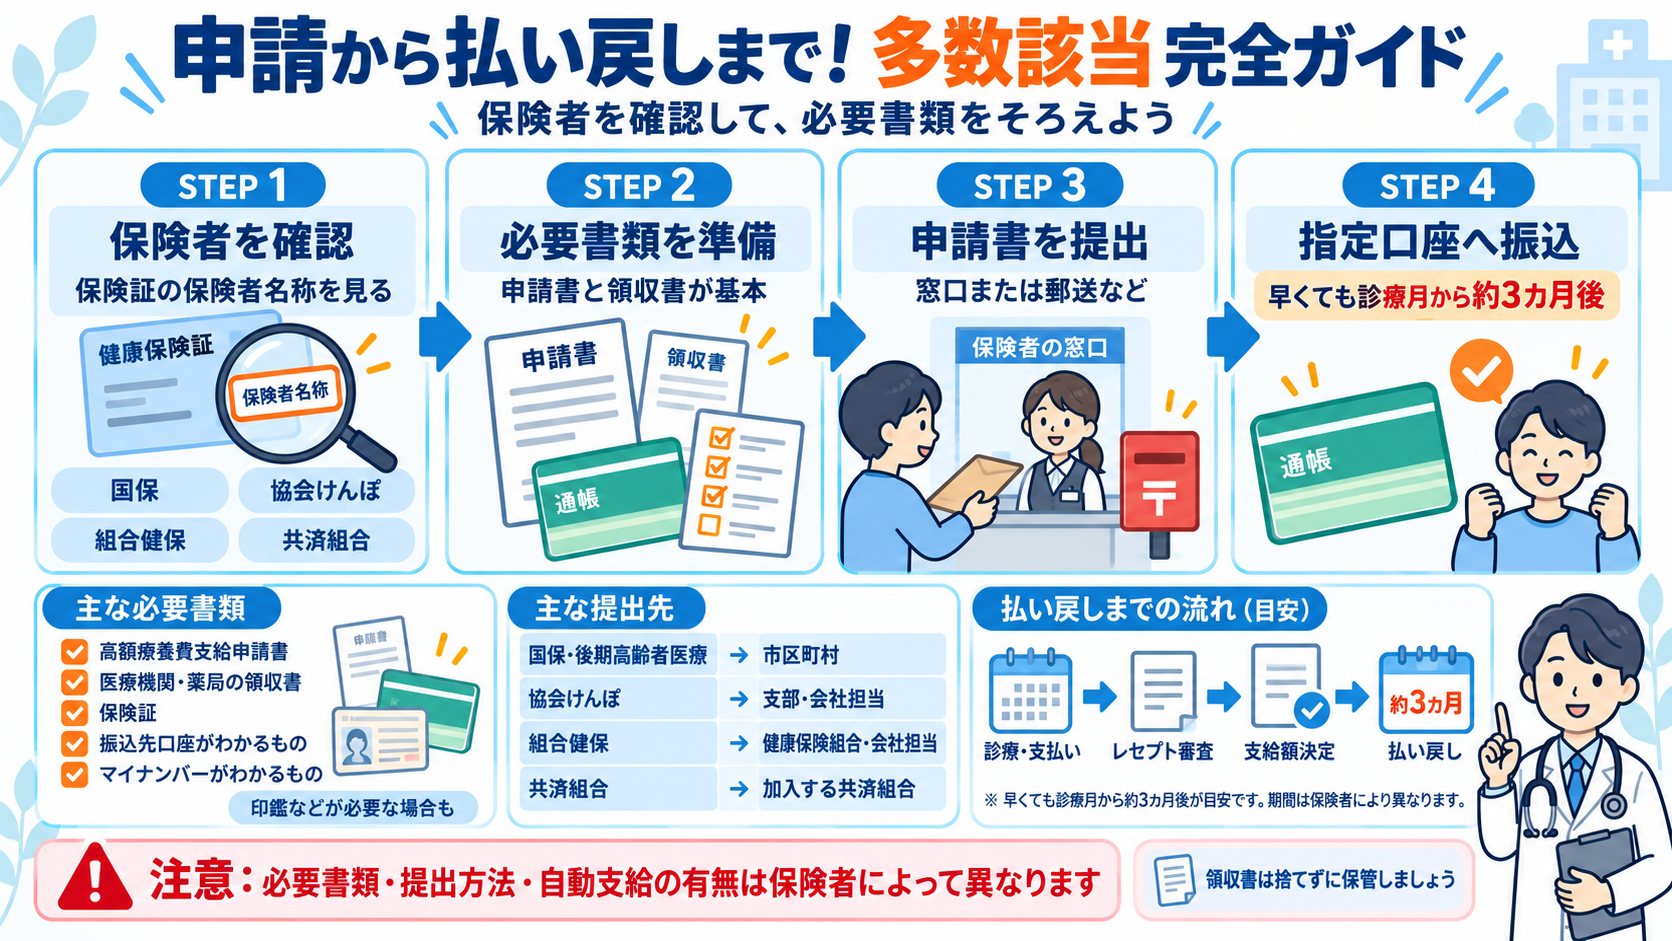
こんなときどうする?多数該当の特殊ケースQ&A
多数該当の制度について、「こんな場合はどうなるの?」と迷いがちな特殊なケースがあります。
特にご質問の多い、ご家族の医療費をまとめたり、転職で保険証が変わったりした場合の疑問について、Q&A形式でわかりやすくお答えします。
Q. 家族の医療費を「世帯合算」した場合の回数カウントは?
はい、世帯合算を利用して高額療養費の対象となった月も、多数該当の回数として「1回」とカウントされます。
高額療養費には、同じ医療保険に加入しているご家族の自己負担額をまとめて計算できる「世帯合算」という仕組みがあります。
この仕組みを利用して自己負担限度額を超えた月は、高額療養費の支給があったとみなされ、多数該当の回数にもきちんと含まれるのです。※
世帯合算を適用するには、いくつかの条件があります。
| 項目 | 条件 |
|---|---|
| 対象者 | 同じ医療保険に加入している家族 (例:夫の会社の健康保険に、扶養家族として妻や子も加入している場合) |
| 合算できる医療費 | 1人あたりの自己負担額が21,000円以上のものに限られます(69歳以下の場合) |
| 注意点 | 夫が会社の健康保険、妻が国民健康保険など、別々の保険に加入している場合は合算できません。 |
ご自身だけでは限度額に届かなくても、ご家族の医療費と合わせることで高額療養費の対象になるケースは少なくありません。その月も多数該当の回数を数える上で重要ですので、ご家族全員分の領収書は大切に保管しておきましょう。
Q. 転職して保険証が変わった場合、回数は引き継がれる?
いいえ、転職などで加入する医療保険(保険者)が変わると、多数該当の回数はリセットされ、引き継ぐことはできません。
多数該当の回数は、ご自身が加入している健康保険組合や市区町村といった「保険者」ごとに管理されています。
そのため、保険証に記載されている保険者が変わった場合、それまでの支給回数はゼロに戻り、また1回目からのカウントとなります。※
例えば、以下のようなケースでは回数がリセットされます。
- A社の健康保険から、転職してB社の健康保険に変わった
- 会社を退職し、お住まいの市区町村が運営する国民健康保険に切り替えた
- 国民健康保険から、就職して会社の健康保険に加入した
長期的な治療を続ける中で転職や退職を検討する際は、この回数リセットのルールも念頭に置いておくと、その後の医療費の見通しが立てやすくなります。
Q. 「限度額適用認定証」を使っている場合でも対象になる?
はい、「限度額適用認定証」を利用した月も、多数該当の回数としてしっかりカウントされます。
「限度額適用認定証」は、医療機関の窓口での支払いを自己負担限度額までに抑えられる便利な制度です。
この認定証を使うと、後からお金が戻ってくるのではなく、窓口での支払額そのものが安くなる形で給付を受けたとみなされます(これを「現物給付」と呼びます)。※
制度上は高額療養費の支給があったのと同じ扱いになるため、多数該当の回数にも「1回」として加算されるのです。
がん治療のように治療が長期にわたる場合や、高額な手術・入院が予定されている場合、この仕組みは非常に重要です。
まずは「限度額適用認定証」で毎月の窓口負担を軽くし、適用回数が積み重なれば、4回目以降は「多数該当」によってさらに負担が軽減される、という二段階の備えができます。※
治療費が高額になりそうなときは、早めに病院の相談窓口やご加入の保険者に相談し、認定証の申請を済ませておくと安心です。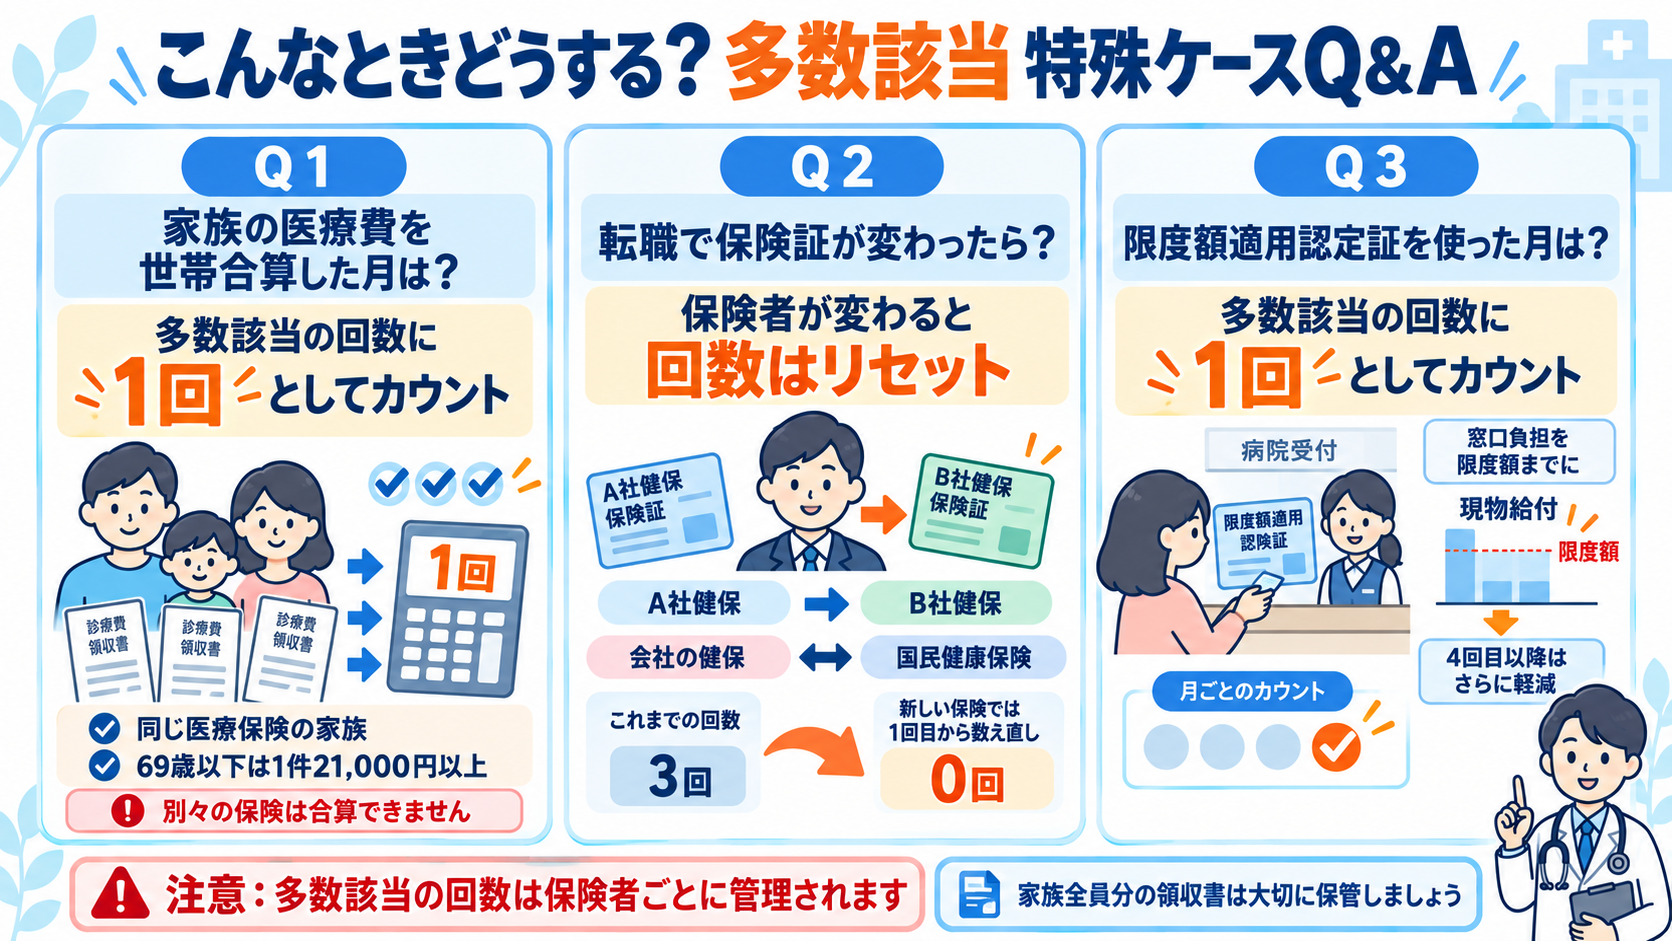
申請を忘れないために|高額療養費の申請期限と時効
高額療養費は、自動的に払い戻されるわけではなく、ご自身で加入している医療保険への申請が必要です。この申請には期限(時効)が定められており、それを過ぎると払い戻しを受ける権利が失われてしまいます。
ここでは、申請を忘れないための期限と、申請漏れを防ぐポイントを解説します。
払い戻しの申請期限は診療月の翌月初日から2年
高額療養費の払い戻しを申請できる期間は、診療を受けた月の翌月1日から2年間です。※
例えば、2024年4月に支払った医療費の申請期限は、2026年4月30日までとなります。
この2年の期間を過ぎると「時効」となり、たとえ自己負担限度額を超える高額な医療費を支払っていたとしても、払い戻しを受ける権利が消滅してしまいます。※
「過去の医療費でもしかしたら…」と思い当たるものがあれば、まずは諦めずに領収書の日付を確認してみてください。2年以内であれば、今からでも申請手続きができます。ご自身が加入している健康保険の窓口に問い合わせてみましょう。
申請漏れを防ぐためのポイントと備え
申請漏れを防ぐためには、日頃からの少しの心がけが重要です。特に以下の3つのポイントを押さえておくと安心です。
1. 保険者からの通知を見逃さない 加入している健康保険組合や協会けんぽによっては、高額療養費の対象となる支払いがあった際に、申請を促す通知書が自宅に届くことがあります。しかし、自動で振り込まれると思い込まず、通知の内容をよく確認し、ご自身での手続きが必要かどうかを必ずチェックしてください。
2. 医療費の領収書をまとめて保管する 申請時には、支払いを証明する領収書の原本が必要になることがあります。月ごと・家族ごとにクリアファイルなどで仕分け、「医療費専用」の保管場所を決めておくと、後から見返す際に便利です。
3. 高額な医療費がかかる前に相談する 手術や入院などで高額な医療費がかかるとわかった時点で、早めに病院のソーシャルワーカーや相談窓口、加入している保険者に相談しましょう。※
その際、高額療養費の対象となるのは保険診療の自己負担額のみです。入院時の食事代や差額ベッド代、診断書などの文書料、先進医療にかかる費用などは対象外となる点も、合わせて確認しておくとその後の手続きがスムーズです。※※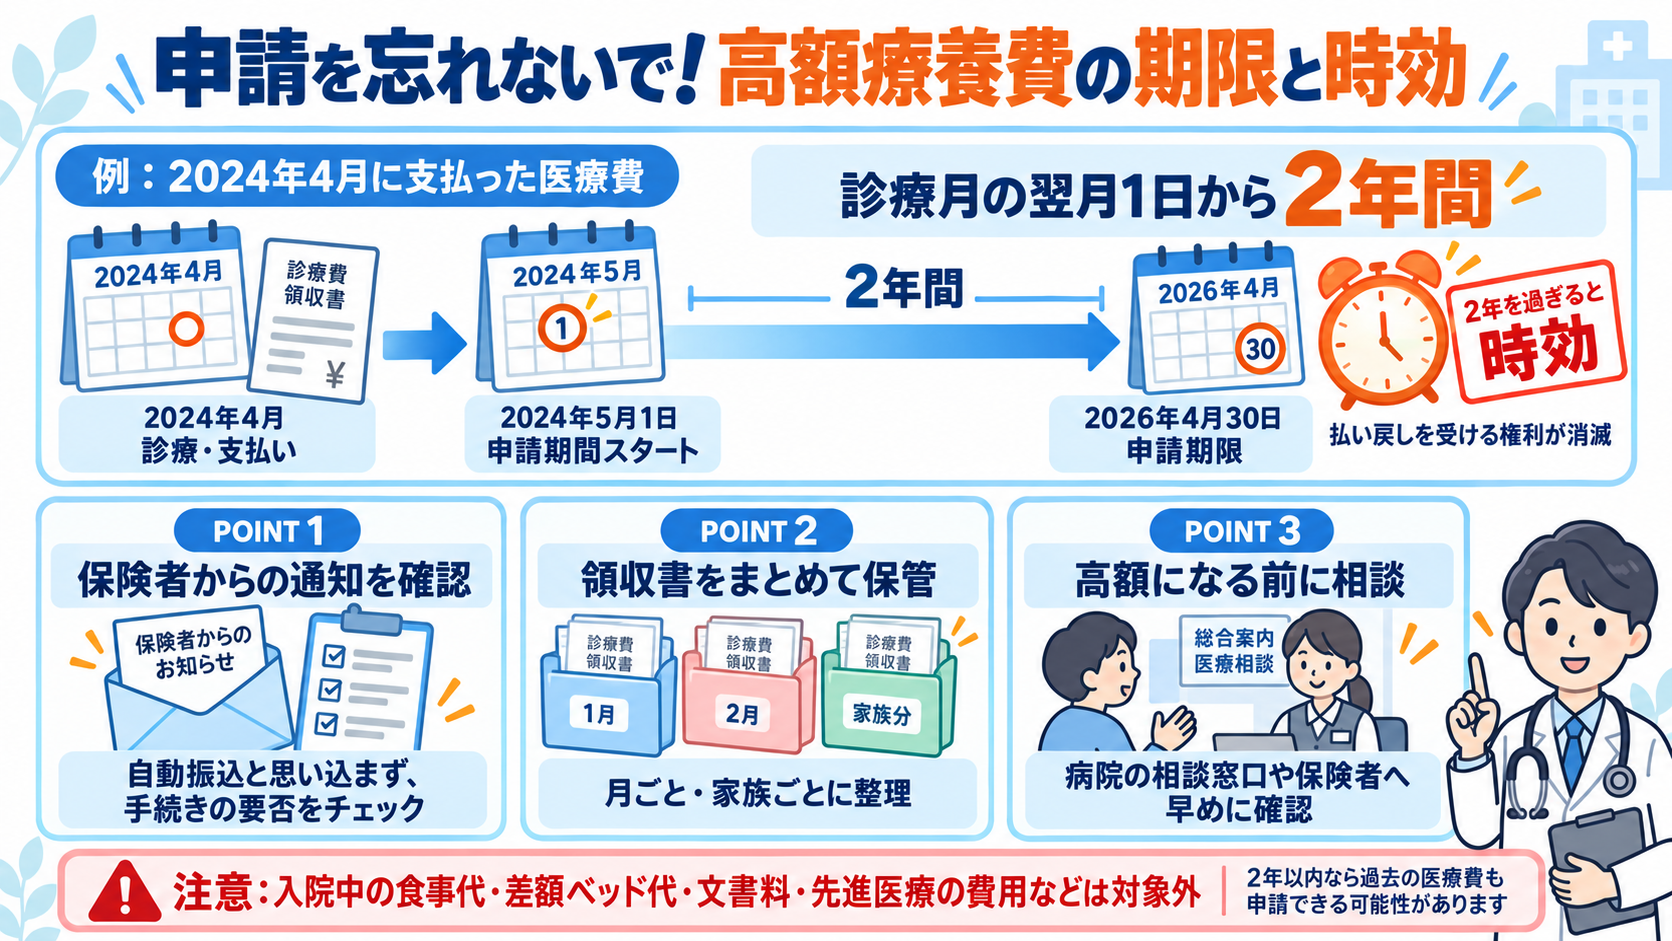
まとめ
高額療養費における多数該当とは、過去12カ月以内に制度を3回以上利用した場合、4回目からの自己負担額がさらに軽くなる仕組みです。
ご自身の所得区分に応じた限度額や、世帯合算、「限度額適用認定証」を利用した月も回数に含まれる点を理解しておくことが大切です。ただし、転職などで保険者が変わると回数がリセットされることや、申請には2年の時効があるため注意しましょう。
長期にわたる治療で医療費の負担を感じている方は、ご自身が対象になるか、加入している保険者や病院の相談窓口へ気軽に問い合わせてみてください。
参考文献
- 厚生労働省. 高額療養費制度を利用される皆さまへ.
- 厚生労働省. 高額な外来診療を受ける皆さまへ.
- 国立がん研究センター中央病院. 肝臓がん・胆道がん・膵がん・神経内分泌腫瘍 よくあるご質問まとめ.
- 国立がん研究センター中央病院. 入院までの流れ.
- 国立国際医療研究センター 糖尿病情報センター. 糖尿病と社会保障(糖尿病の方が受けられる公的支援).


